Как ТЭО ресторана приходит к вердикту: метод Praxis для ОАЭ и стран Персидского залива, лист за листом (часть 2 из 2)
Коротко. Когда исходные данные собраны, ТЭО (технико-экономическое обоснование) превращает их в пять ответов, которые нужны инвестору: сколько ресторан зарабатывает после всех налогов, как это меняется за пять лет, насколько могут упасть продажи, прежде чем начнутся убытки, что будет, если они упадут, и хватит ли денег, чтобы пережить медленный первый год. Затем человек письменно объясняет, почему каждой цифре можно верить, а модель применяет жёсткие красные линии, которые не перекрывает никакая оценка. Итог — один из трёх вердиктов: «Запускать», «Запускать с условиями» или «Не запускать».
Следующий шаг. Если вы ещё не читали первую часть, начните с неё: часть 1, от брифа до модели расходов. Проверить свои цифры можно уже сегодня в нашем калькуляторе безубыточности, а заказать ТЭО — для Дубая и ОАЭ или для Саудовской Аравии (на английском): ТЭО «Обоснование» для одного помещения стоит 1 999 $ и готовится за семь рабочих дней.
В первой части мы собрали À La Rose, наш образец французского кафе-брассери на 100 мест в дубайском DIFC, от исходных данных: 12,51 млн дирхамов на открытие, 19,87 млн дирхамов продаж, рассчитанных от меню, и модель расходов примерно из 250 строк, сверенная с диапазонами стран Залива. Во второй части эти данные встречаются с вопросами, от которых зависит, придут ли деньги в движение. Каждое изображение — лист той же модели.
Шаг 8. Прибыли и убытки после всех налогов
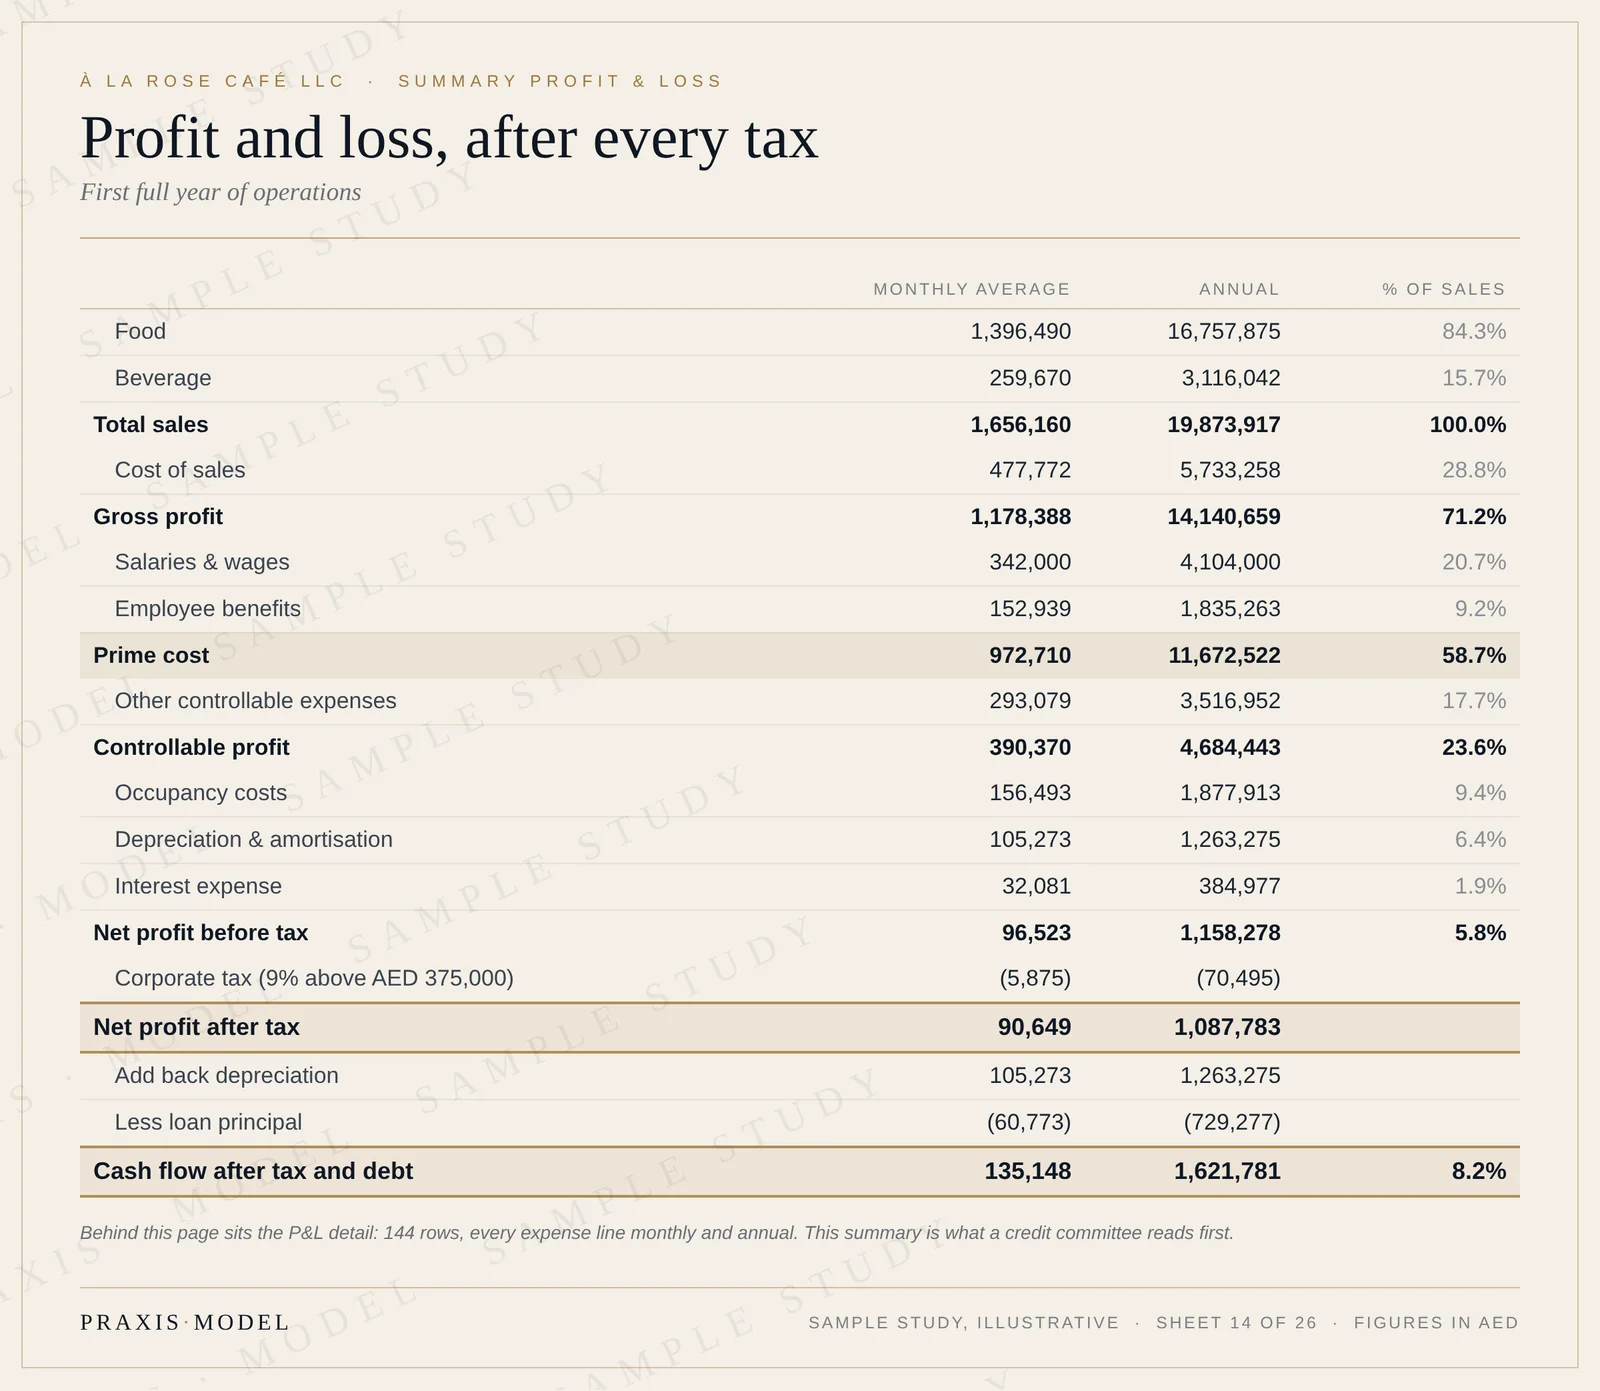
Отчёт о прибылях и убытках строится дважды. Подробная версия занимает 144 строки: каждая статья расходов помесячно и за год. Сводную версию кредитный комитет читает первой, и выстроена она так, как думают рестораторы, а не так, как подшивают документы аудиторы.
- Валовая прибыль после себестоимости еды и напитков: 71,2% от продаж.
- Прайм-кост, то есть себестоимость продаж плюс персонал: 58,7%. Это единственная цифра, которая лучше всего предсказывает, выживет ли ресторан. Сильные операторы держат её в пределах 55–60%; выше 65% — красная линия.
- Контролируемая прибыль, за которую отвечает управляющая команда: 4,68 млн дирхамов, 23,6%.
- Чистая прибыль до налогов после аренды, амортизации и процентов: 1,16 млн дирхамов, 5,8%.
- Чистая прибыль после налогов с корпоративным налогом ОАЭ 9% сверх 375 000 дирхамов: 1,09 млн дирхамов, 5,5%.
- Денежный поток после налогов и платежей по кредиту: 1,62 млн дирхамов. Это деньги, которые партнёры реально могут забрать из бизнеса, и именно эту строку чаще всего не показывают в презентациях для инвесторов.
Шаг 9. Пять лет с растущими расходами
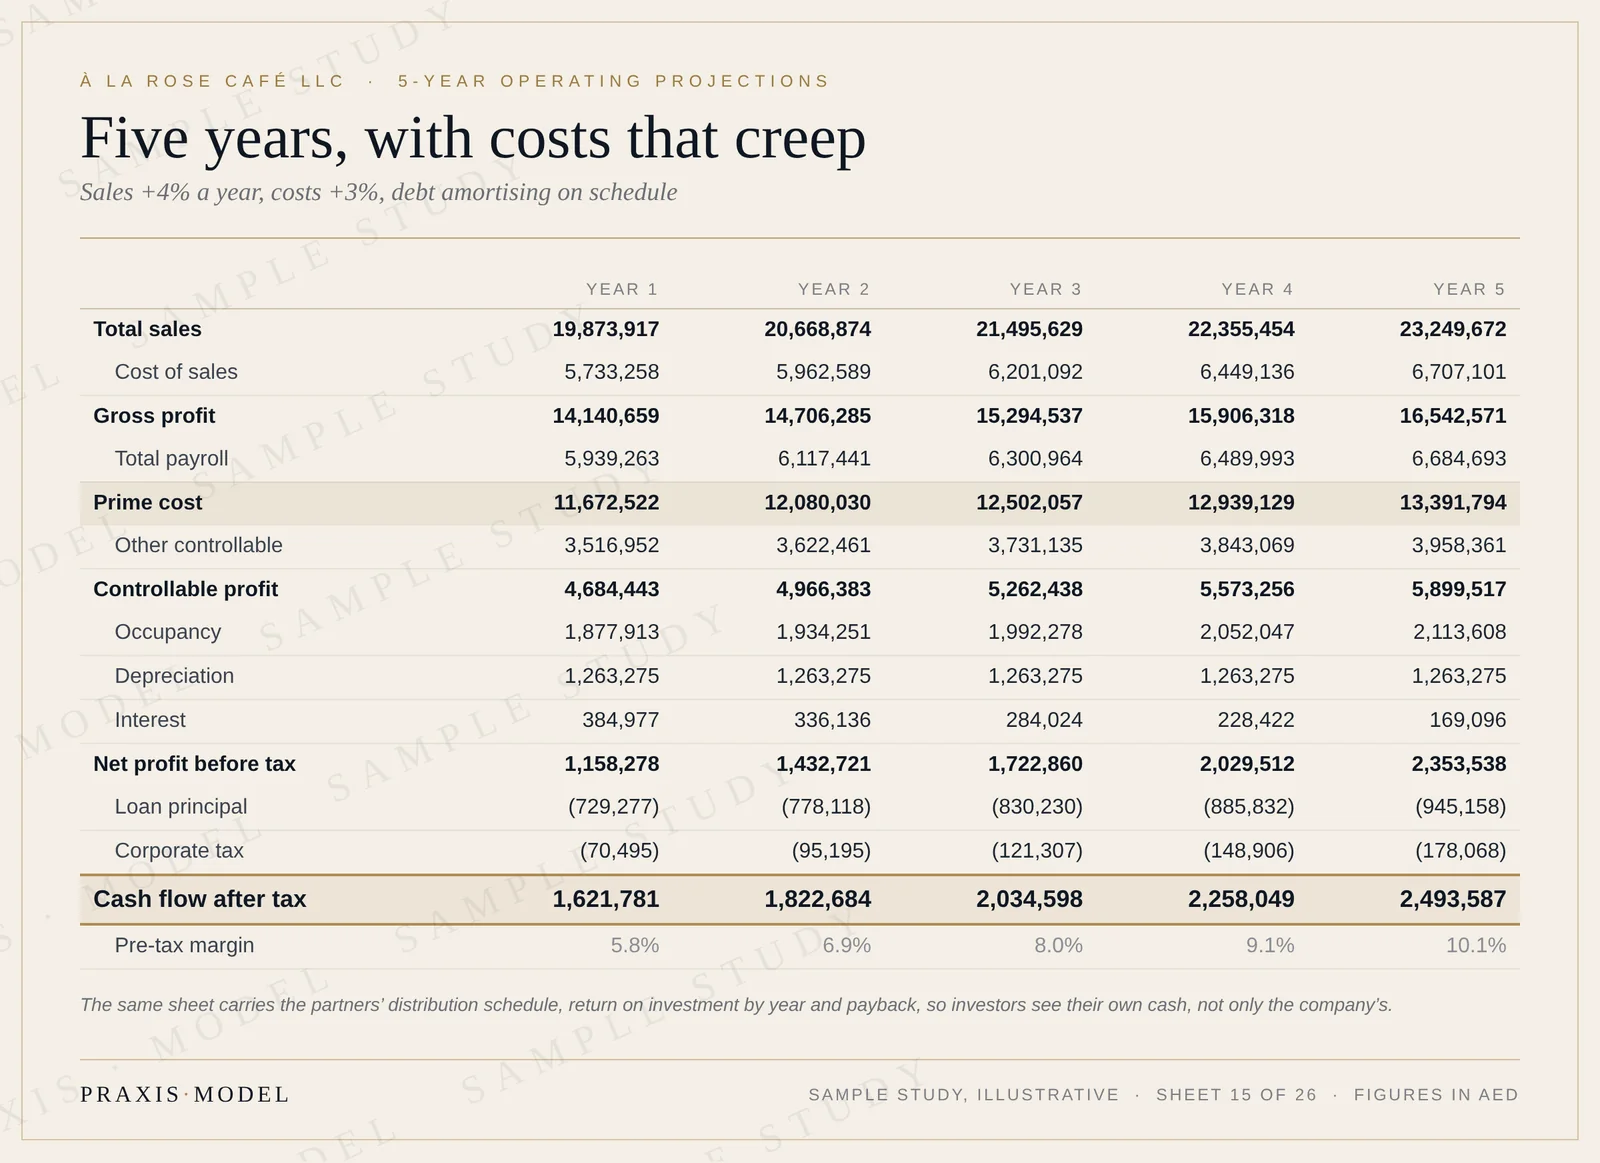
Один удачный год мало что доказывает. Пятилетний прогноз увеличивает продажи на 4% в год, а расходы на 3%, так что инфляция заложена в саму модель, а не вынесена в сноску. Амортизация остаётся неизменной, проценты снижаются по мере погашения кредита, а выплаты основного долга растут. Прибыль до налогов растёт с 1,16 до 2,35 млн дирхамов, маржа — с 5,8 до 10,1%. За пять лет кафе приносит 10,2 млн дирхамов денежного потока после налогов и обслуживания долга.
На том же листе — история самих партнёров: сколько денег получает каждый по годам, доходность вложений по годам и срок окупаемости. В образце 3,13 млн дирхамов каждого партнёра возвращаются за счёт выплат примерно за 3,3 года, а первый год приносит 25,9% денежной доходности на вложенный капитал. Инвесторы видят собственные деньги, а не только деньги компании.
Шаг 10. Точка безубыточности в дирхамах и в гостях
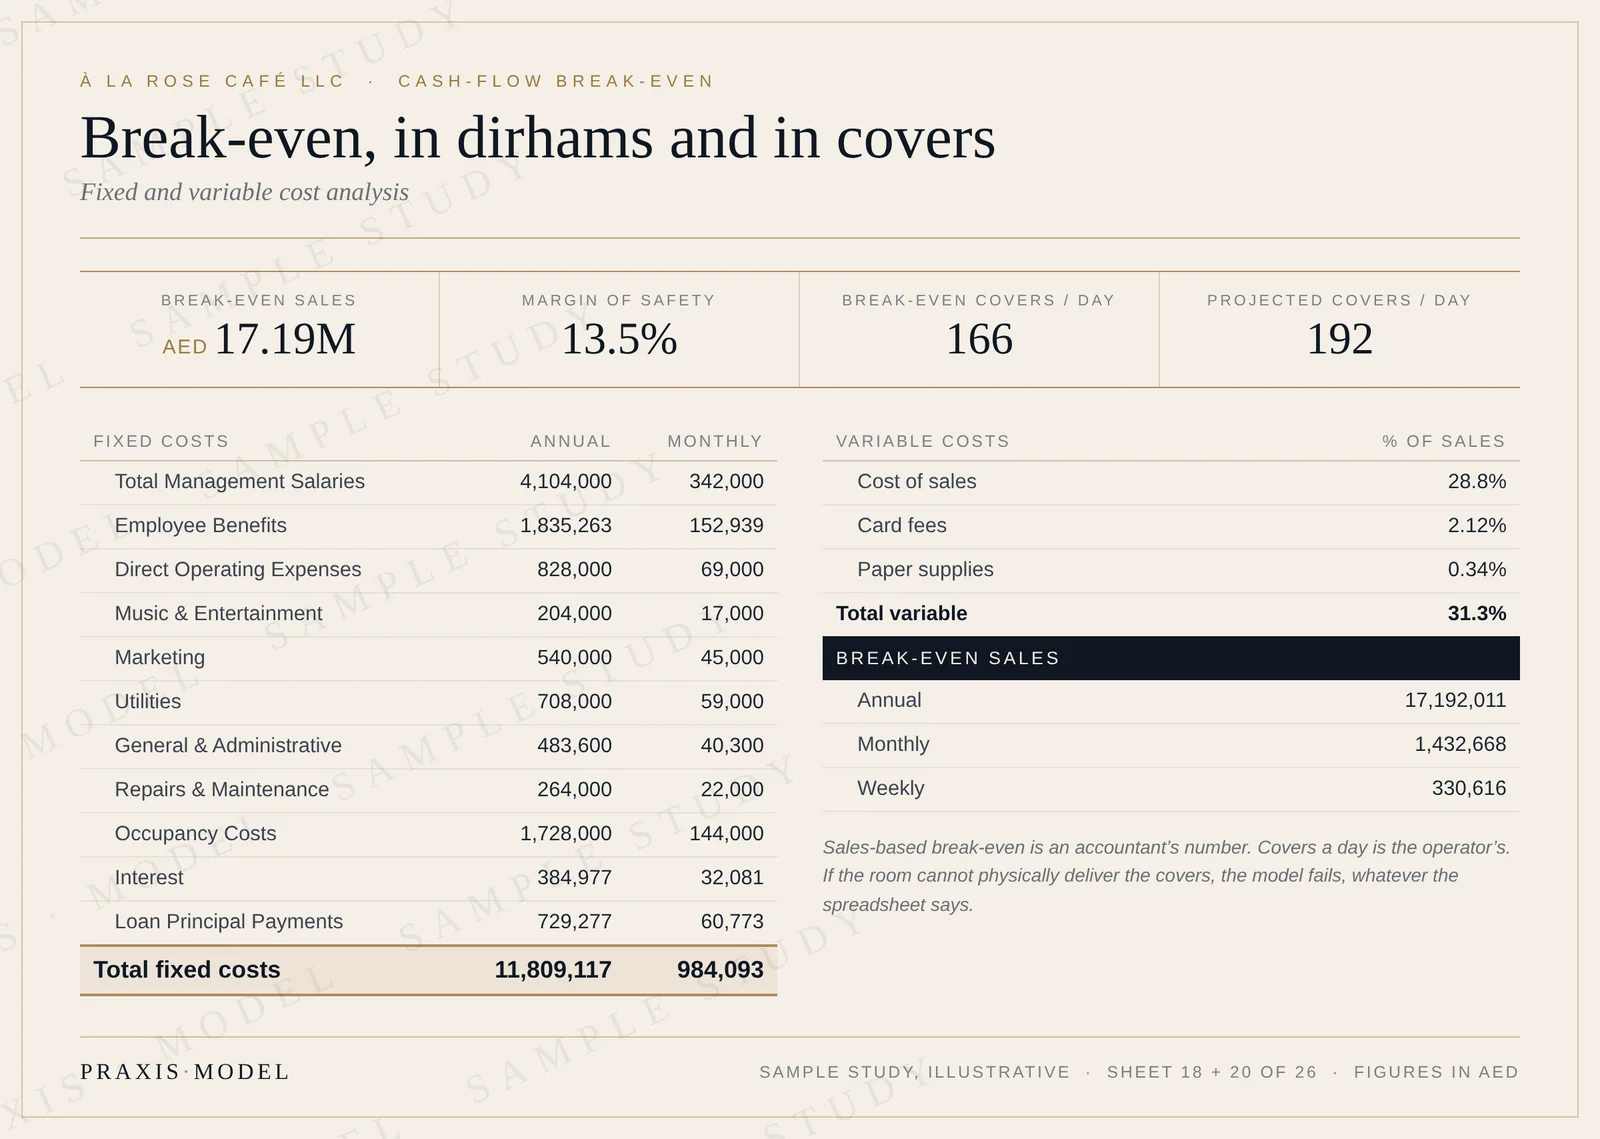
Мы считаем безубыточность по денежному потоку, а она строже бухгалтерской: в постоянные расходы входит основной долг по кредиту, потому что банк ждёт свои деньги независимо от того, получило кафе прибыль или нет. Постоянные расходы составляют 11,81 млн дирхамов в год, переменные — 31,3% от продаж. Значит, À La Rose выходит на безубыточность при годовых продажах 17,19 млн дирхамов, или 1,43 млн дирхамов в месяц.
Теперь цифра, которая важна тому, кто управляет залом. При среднем чеке 285 дирхамов на гостя точка безубыточности — 166 гостей в день. По плану нужно 192. Разница в 26 гостей в день и есть запас финансовой прочности, 13,5%: кафе может каждый день терять примерно каждого восьмого гостя и всё равно не уходить в убыток. Но не каждого четвёртого. Наша планка — 25%, поэтому именно с этой цифрой вердикту придётся разбираться в первую очередь. Если бы для безубыточности требовалось больше гостей, чем физически способны обслужить места и часы работы, ТЭО забраковало бы план, что бы ни показывала таблица. Такое случается чаще, чем ожидают основатели.
Шаг 11. Что ломает модель, и честный первый год
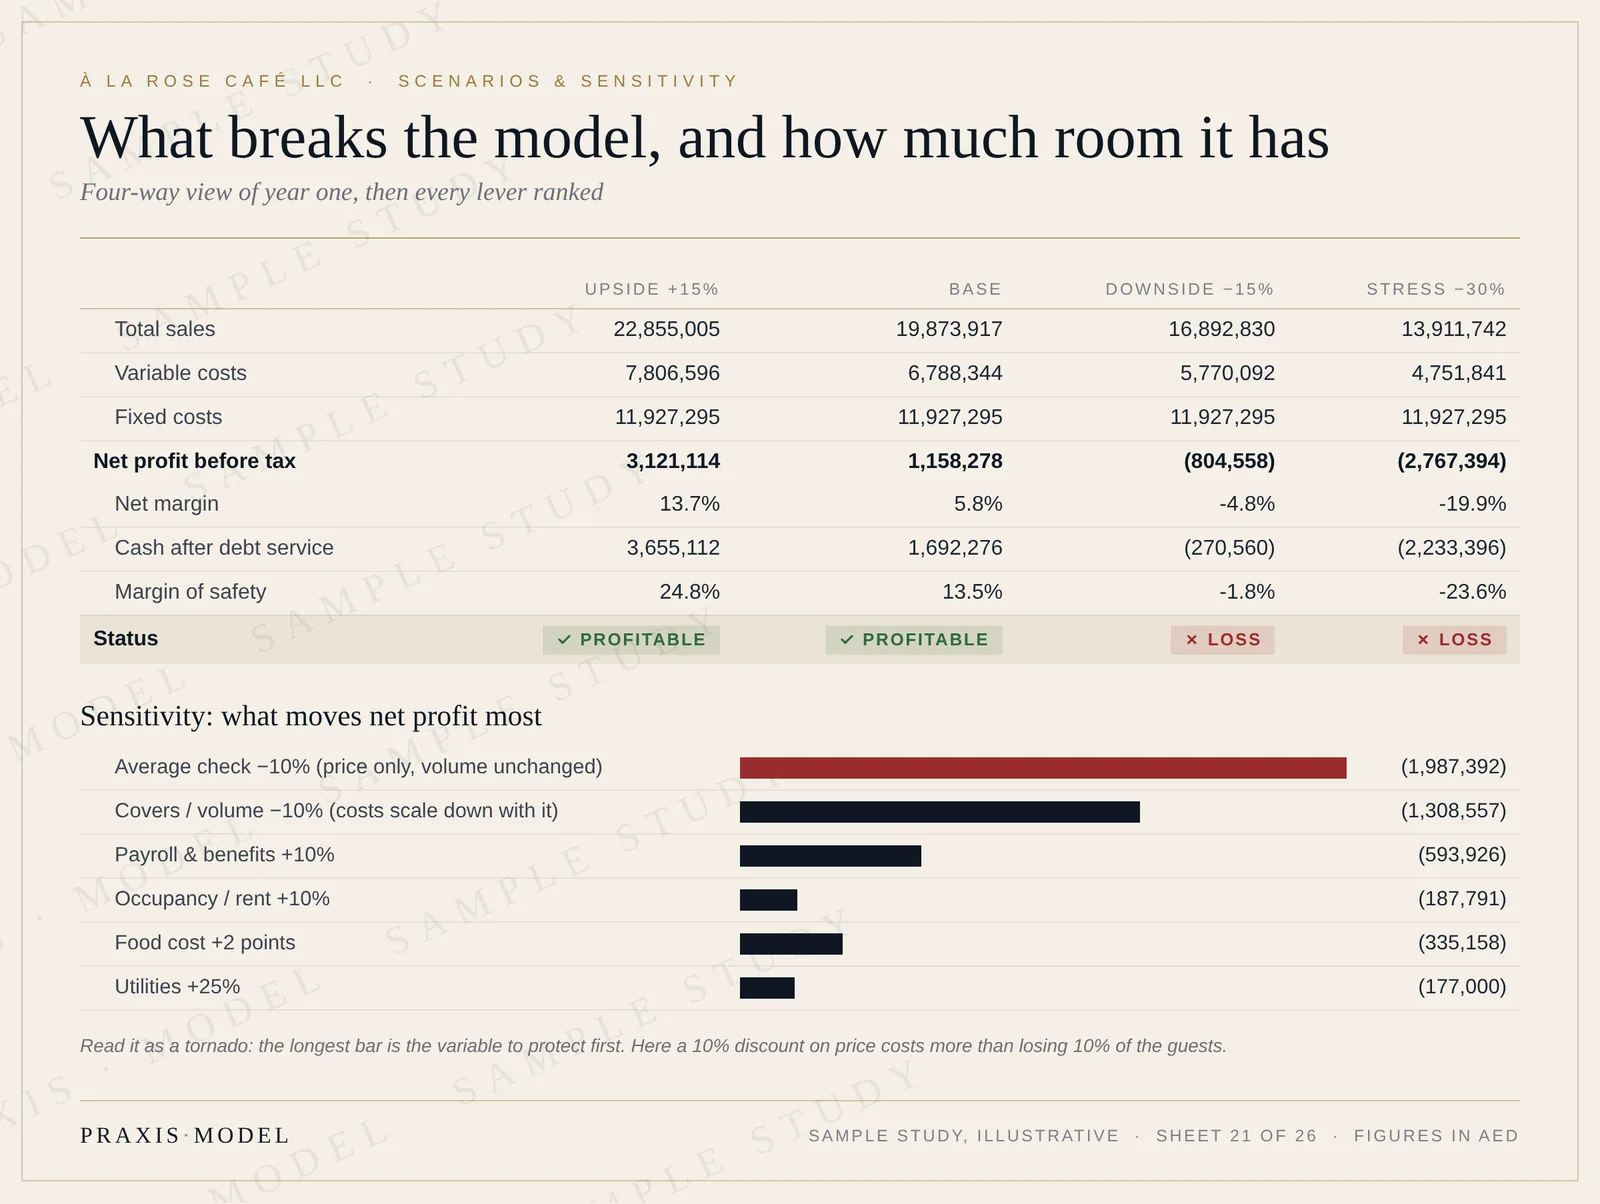
Каждое наше ТЭО прямо отвечает на один вопрос: что будет, если всё пойдёт не так? Лист сценариев прогоняет первый год четырьмя способами. Продажи на 15% выше плана. Сам план. Продажи на 15% ниже: в этом случае À La Rose теряет около 0,80 млн дирхамов в год до налогов. И стресс-сценарий, минус 30%, при котором кафе теряет 2,77 млн дирхамов. Эти убытки показаны, а не спрятаны, потому что они точно говорят инвесторам, сколько у проекта запаса: немного. Минус 15% — обычный слабый год для Дубая, и этот план не может переживать его бесконечно. Резерв оборотного капитала даёт время, чтобы скорректировать курс или выйти из проекта, и именно поэтому вердикт выдан с условиями.
Под сценариями — рейтинг чувствительности. Каждый рычаг сдвигают по отдельности и ранжируют по ущербу. Результат удивляет большинство основателей. Скидка 10% на цены стоит 1,99 млн дирхамов прибыли, потеря 10% гостей — 1,31 млн дирхамов. Скидка бьёт сильнее пустого стола, потому что вместе с гостями уходят и расходы, а вместе с ценой — нет. Дальше по убыванию: персонал, себестоимость продуктов, аренда и коммунальные услуги.
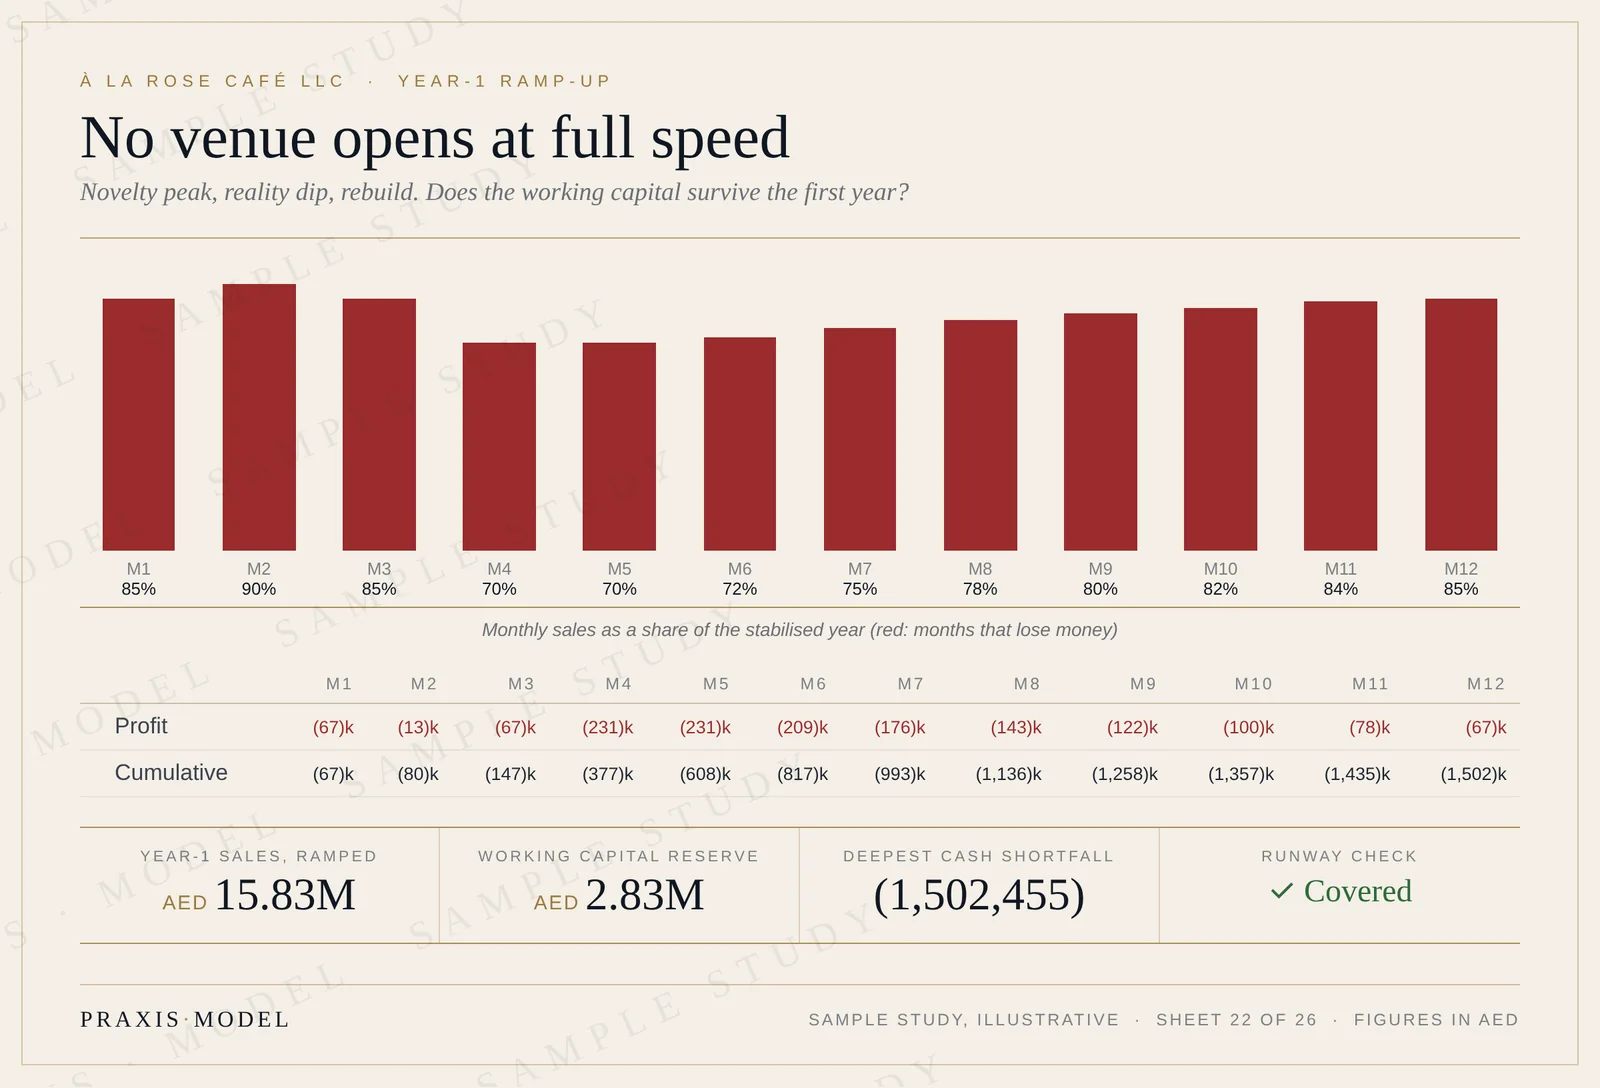
Последняя проверка — временем. Ни один ресторан не открывается сразу на полную мощность, а базовый отчёт о прибылях и убытках описывает стабилизированный год. Поэтому лист выхода на мощность моделирует первые двенадцать месяцев так, как обычно проходят открытия в странах Залива: пик новизны в первом квартале, спад с четвёртого по шестой месяц, медленное восстановление. В образце первый год выходит примерно на 80% стабилизированных продаж, и на этом уровне убыточен каждый месяц: 1,50 млн дирхамов за год. Вопрос не в том, наступит ли спад, а в том, переживут ли его деньги. Здесь резерв оборотного капитала в 2,83 млн дирхамов покрывает весь дефицит, и ещё 1,33 млн остаётся. Модель фиксирует это как проверку денежного запаса, и именно поэтому оборотный капитал рассчитывается, а не угадывается.
Шаг 12. Налоги и НДС как денежный поток
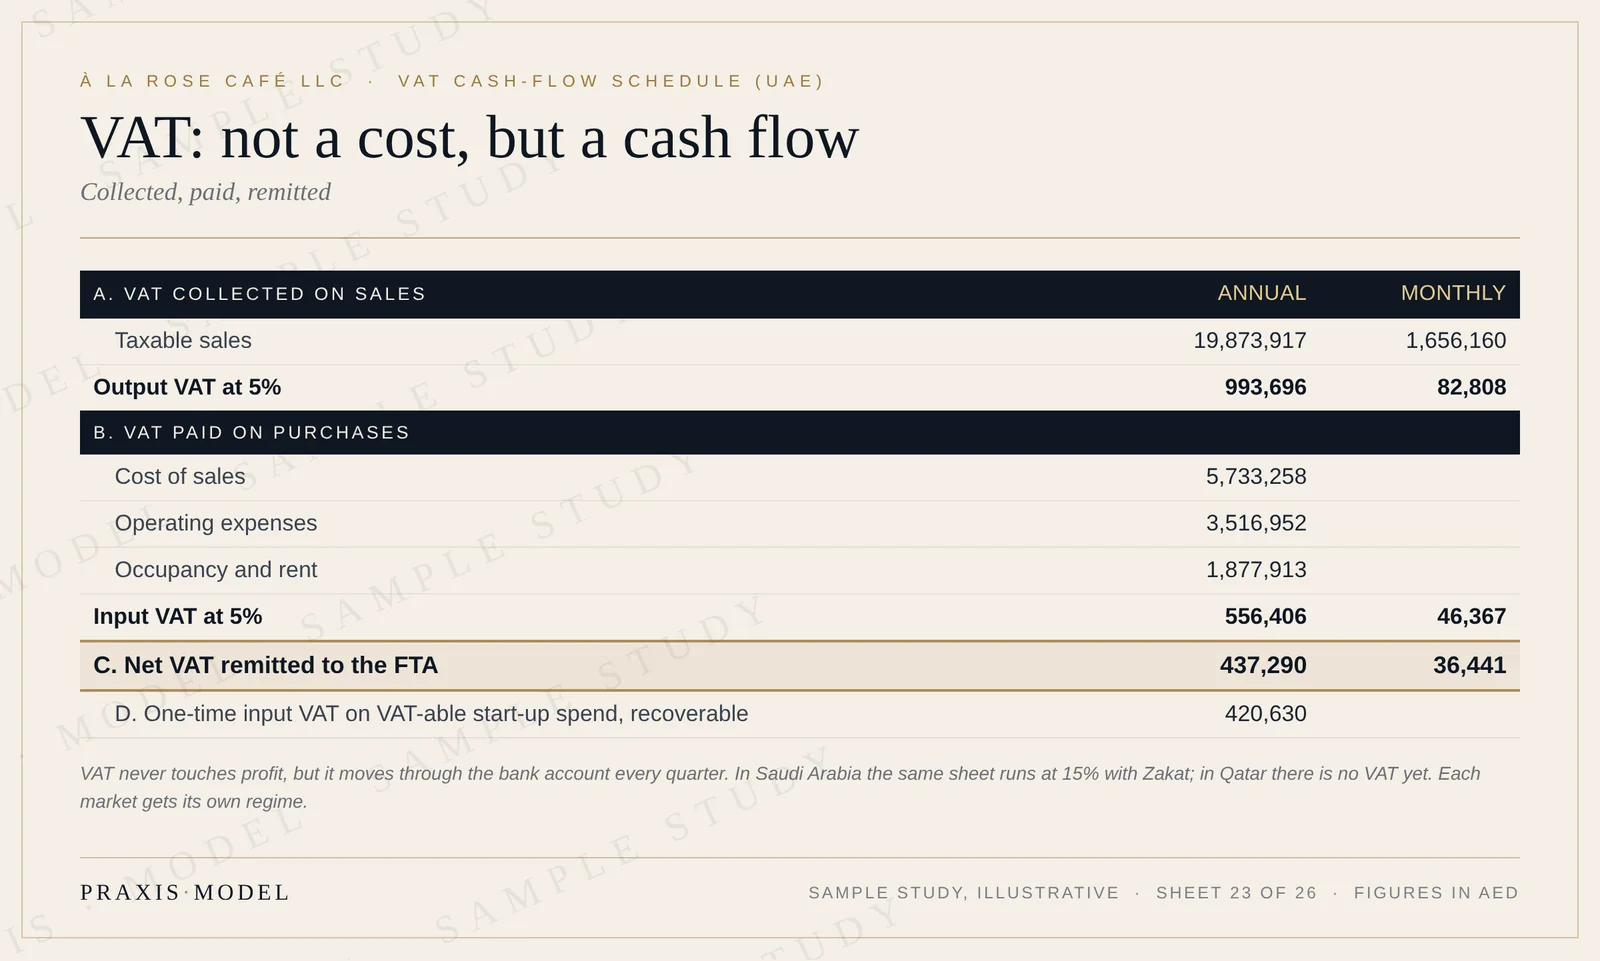
Корпоративный налог отражается в отчёте о прибылях и убытках. НДС — нет, потому что это не расход, а деньги, которые проходят через бизнес транзитом. Для него ведётся отдельный лист. À La Rose собирает 993 696 дирхамов НДС с продаж, платит 556 406 дирхамов НДС по закупкам и перечисляет разницу, 437 290 дирхамов в год, в Федеральное налоговое управление ОАЭ. Кроме того, лист отслеживает разовый НДС, уплаченный при расходах на открытие: его можно вернуть. Основателей, которые забывают о любой из этих сторон, в первом же квартале ждёт сюрприз на банковском счёте.
В каждой страновой версии модели этот лист работает по местным правилам: НДС 15% и закят в Саудовской Аравии, 10% в Бахрейне, 5% в ОАЭ и Омане, а в Катаре НДС пока нет.
Шаг 13. «Тезис»: таблица доказывает что, «Тезис» доказывает почему
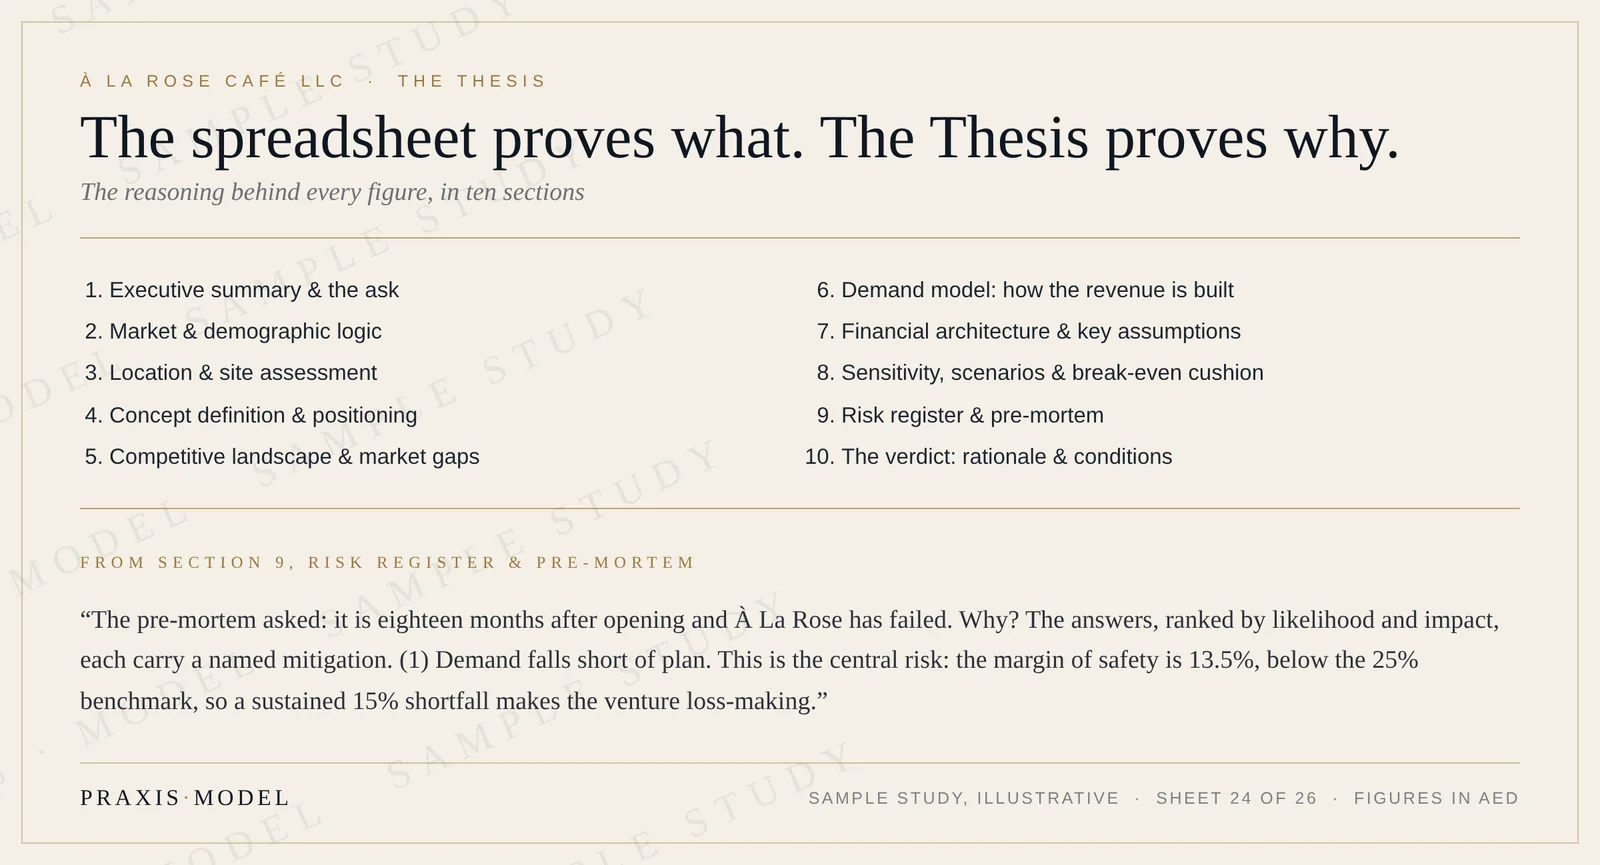
Цифры легко получить и легко поставить под сомнение. Поэтому каждое ТЭО Praxis завершается текстом из десяти разделов: резюме и запрос на финансирование, рынок и его демография, помещение и зона охвата, концепция и позиционирование, конкурентная среда, как строится выручка, финансовая архитектура, чувствительность и точка безубыточности, реестр рисков и вердикт.
Реестр рисков — это премортем. Мы представляем, что прошло восемнадцать месяцев после открытия и ресторан закрылся, а затем перечисляем причины, ранжируем их по вероятности и последствиям и для каждой называем конкретное решение. Для À La Rose первая причина очевидна: спрос окажется ниже плана, потому что запас прочности в 13,5% оставляет мало места. Другая уже проявилась на бумаге: исходный договор аренды поднимал расходы на помещение до 10,7% от продаж, а пересогласованный порог процентной аренды снизил их до 9,4%.
Шаг 14. Вердикт: рассчитанный и обоснованный
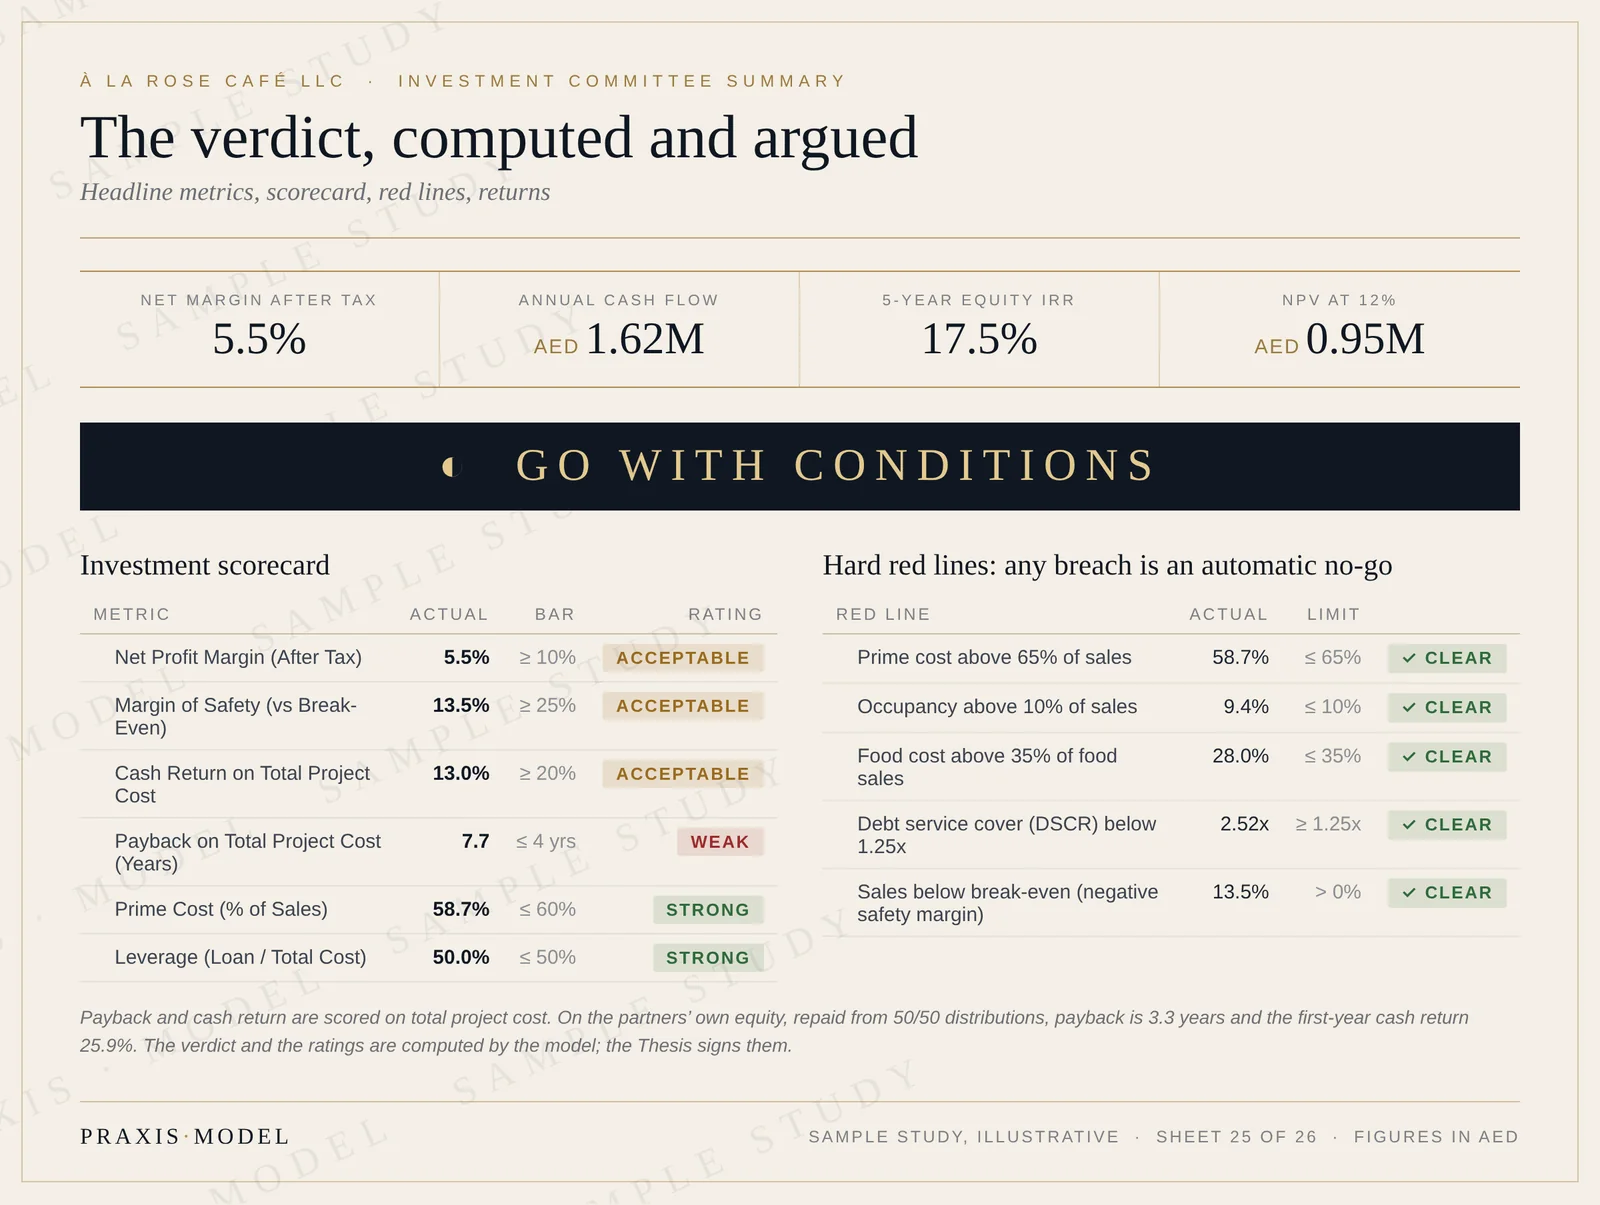
Последний лист — сводка для инвестиционного комитета. Она делает три вещи, и порядок здесь важен.
- Оценивает проект по шести показателям против фиксированных планок: чистая маржа после налогов (5,5% при минимуме 10), запас финансовой прочности (13,5 против 25), денежная доходность на общую стоимость проекта (13,0 против 20), окупаемость общей стоимости проекта (7,7 года против 4), прайм-кост (58,7 против 60) и долговая нагрузка (50% против 50). À La Rose набирает 7 баллов из 12: сильные позиции по контролю затрат и долговой нагрузке, приемлемые по марже, запасу прочности и доходности, слабая по окупаемости проекта.
- Применяет пять жёстких красных линий, которые перекрывают любую оценку: прайм-кост выше 65%, расходы на помещение выше 10%, себестоимость продуктов выше 35%, покрытие обслуживания долга меньше 1,25 раза или продажи ниже точки безубыточности. Одно нарушение — и вердикт отрицательный, как бы хорошо ни выглядело всё остальное. À La Rose проходит все пять; обслуживание долга покрыто в 2,5 раза.
- Показывает доходность, по которой инвестор сравнивает разные возможности: внутренняя норма доходности на собственный капитал за пять лет — 17,5%, чистая приведённая стоимость — 0,95 млн дирхамов при барьерной ставке 12%.
Модель рассчитывает вердикт «Запускать с условиями», а «Тезис», подписанный человеком, их называет. Порог аренды в 18 млн дирхамов должен сохраниться в подписанном договоре. Три частных мероприятия в неделю должны быть подтверждены до подписания: письмами о намерениях от компаний или реальной очередью бронирований. Первые два квартала число гостей отслеживается еженедельно против плана в 192 в день, а если оно опускается ниже 175, включается заранее согласованный маркетинговый план. Прайм-кост каждый месяц остаётся ниже 61%. Вердикт с условиями полезнее голого «да»: он точно говорит партнёрам, за чем следить.
Образец показывает ещё одну вещь, которую стоит увидеть. Первый полный вариант À La Rose не прошёл. Его доходность за пять лет составила 9,7%, ниже барьерной ставки 12%. Мы не стали подкручивать допущения, пока ответ не станет красивее, а вернулись к фактам. Напитки были оценены как в обычном кафе, а не как в заведении DIFC, поэтому цены привели к тому, что берут пятизвёздочные места района, за вычетом сервисного сбора и НДС. Бюджет запуска сократили на 120 000 дирхамов. Частных мероприятий стало три в неделю вместо двух, и это превратилось в условие, которое партнёры должны доказать, а не в цифру, которую можно просто допустить. Результат проходит планку с небольшим запасом, и ТЭО прямо говорит, что запас небольшой. Так выглядит работа, при которой все ошибки совершаются на бумаге.
Каждое клиентское ТЭО также содержит «Индекс выживаемости»: одно число от 0 до 100, построенное на пяти взвешенных опорах, с сигналами опасности, которые всплывают независимо от итогового балла. Высокое число не может скрыть смертельный изъян.
Что получает инвестор
Модель — это механизм, а открывать саму таблицу инвесторы хотят редко. Поэтому ТЭО можно получить и в виде Investor Edition: те же цифры, сверстанные в каталог для банков, партнёров и арендодателей, где концепция показана вживую. Investor Edition стоит 499 $ и приходит через три дня после ТЭО. Пролистать издание À La Rose можно ещё до того, как вы что-либо закажете.
Чего ТЭО сделать не может
Оно не сделает слабую концепцию сильной, а неудачное помещение удачным. Оно не гарантирует будущее; оно лишь показывает, на каких допущениях держится результат и насколько они могут сдвинуться, прежде чем ответ изменится. Его качество ограничено качеством исходных данных, поэтому первая часть так подробно говорит о доказательствах. Зато оно позволяет совершить все ошибки на бумаге, где они ничего не стоят. Если вы оцениваете чужое ТЭО, наш чек-лист из десяти пунктов (на английском) одинаково работает и для наших ТЭО, и для любых других.
Частые вопросы
Какой запас финансовой прочности нужен ресторану?
Мы ориентируемся минимум на 25%: прогнозные продажи должны хотя бы на четверть превышать точку безубыточности по денежному потоку. При запасе меньше 10% обычный слабый месяц может увести бизнес в убыток. В образце ТЭО запас составляет 13,5%: 166 гостей в день в точке безубыточности против 192 по плану, и это одна из причин, почему вердикт выдан с условиями.
Какой прайм-кост должен закладывать ресторан в странах Залива?
Прайм-кост, то есть себестоимость еды и напитков плюс все расходы на персонал вместе с льготами, у ресторанов с полным обслуживанием в странах Залива обычно составляет 55–65% от продаж. Сильные операторы держат 55–60%. Выше 65% — жёсткая красная линия в ТЭО Praxis, и она ведёт к вердикту «Не запускать».
Может ли ТЭО сказать мне, что открываться не стоит?
Да, и в этом его главная задача. ТЭО Praxis завершается одним из трёх вердиктов: «Запускать», «Запускать с условиями» или «Не запускать». Пять жёстких красных линий (прайм-кост, расходы на помещение, себестоимость продуктов, покрытие долга и безубыточность) перекрывают любую оценку, поэтому одного нарушения достаточно для вердикта «Не запускать».
Учитываются ли в ТЭО ресторана НДС и корпоративный налог?
Должны учитываться. Корпоративный налог относится к отчёту о прибылях и убытках и считается по ставке и порогу конкретной страны. НДС — это денежный поток, а не расход, поэтому для него нужен отдельный график: собранный НДС, уплаченный НДС и чистая сумма к перечислению, а также НДС, возмещаемый по затратам на строительство.
Чем безубыточность по денежному потоку отличается от бухгалтерской?
Бухгалтерская безубыточность покрывает расходы из отчёта о прибылях и убытках. Безубыточность по денежному потоку покрывает ещё и погашение основного долга по кредиту: эти деньги уходят из бизнеса, но расходом не считаются. Это более строгая проверка, и именно она важна для кредитора.
À La Rose — учебный пример. Метод — нет. Каждое клиентское ТЭО проходит эти четырнадцать шагов в этом порядке, в валюте, с налогами и трудовыми правилами конкретного рынка, и завершается вердиктом, под которым стоит подпись человека.