كيف تصل دراسة جدوى المطعم إلى حكمها: منهجنا في الخليج ورقةً ورقة (الجزء الثاني)
الجواب أولاً. بعد بناء المدخلات، تحوّلها دراسة الجدوى إلى خمس إجابات يحتاجها المستثمر: كم يربح المطعم بعد كل ضريبة، وكيف يتغيّر ذلك على مدى خمس سنوات، وإلى أي حدّ يمكن أن تنخفض المبيعات قبل أن يخسر، وماذا يحدث حين تنخفض فعلاً، وهل يصمد النقد طوال سنة أولى بطيئة. ثم يكتب شخصٌ لماذا يُصدَّق كل رقم، ويطبّق النموذج خطوطاً حمراء صارمة لا تعلو عليها أي درجة. والنتيجة واحد من ثلاثة أحكام: انطلق، أو انطلق بشروط، أو لا تنطلق.
الخطوة التالية. إن لم تقرأه بعد، فابدأ بـالجزء الأول: من الموجز إلى محرّك التكاليف. ولتختبر أرقامك اليوم، جرّب حاسبة نقطة التعادل، أو اطلب دراسة في دبي والإمارات أو في السعودية: USD 1,999 لموقع واحد، خلال أيام العمل السبعة.
في الجزء الأول بنينا À La Rose، نموذجنا لمقهى ومطعم فرنسي من 100 مقعد في مركز دبي المالي العالمي، من المدخلات صعوداً: 12.51 مليون درهم للافتتاح، و19.87 مليون درهم من المبيعات المهندَسة من القائمة، ومحرّك تكاليف من نحو 250 صفاً مختبَراً مقابل النطاقات الخليجية. وفي الجزء الثاني تواجه هذه المدخلات الأسئلة التي تقرر هل يتحرك المال أم لا، وبه تكتمل خطوات دراسة الجدوى الأربع عشرة. وكل صورة هنا ورقة من النموذج نفسه.
الخطوة 8. الأرباح والخسائر، بعد كل ضريبة
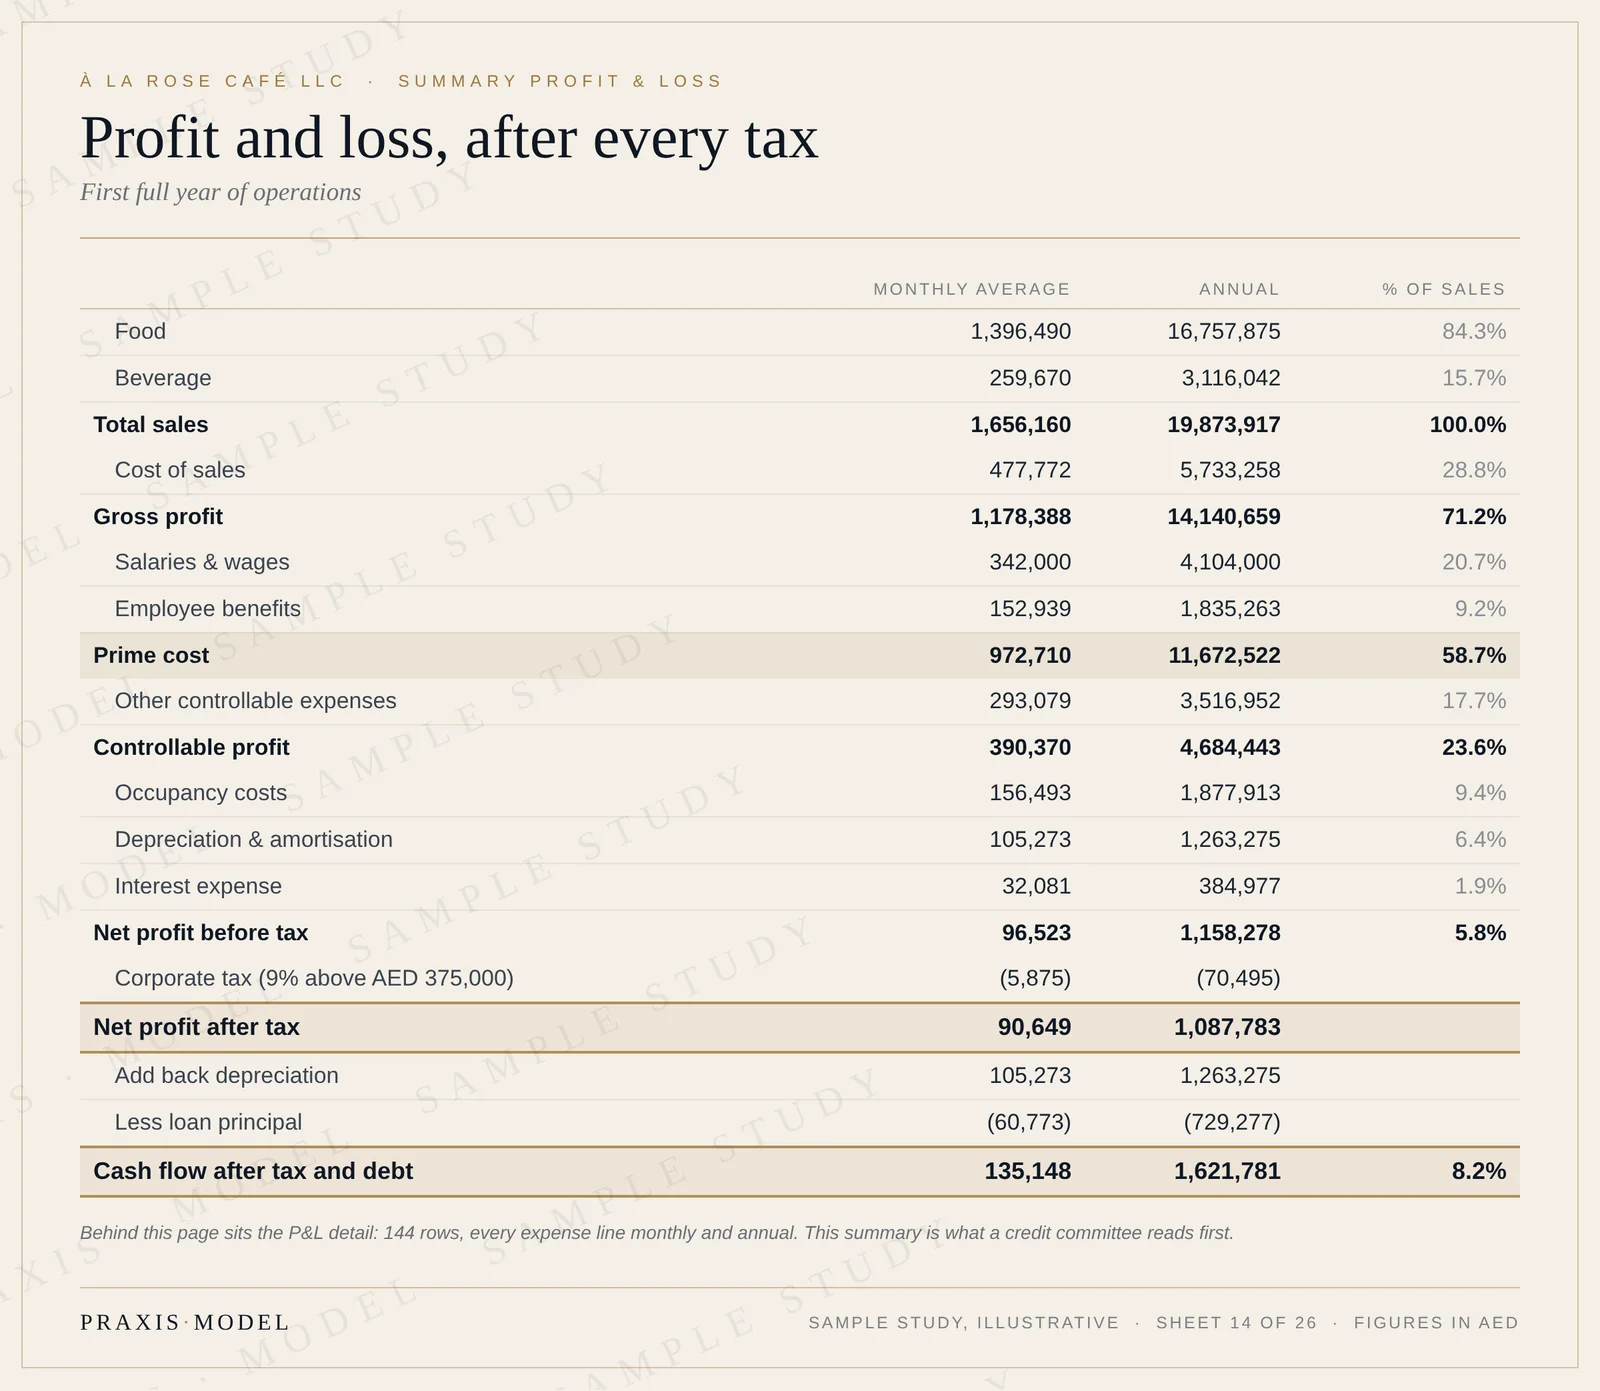
تُبنى قائمة الأرباح والخسائر مرتين. النسخة التفصيلية تمتد على 144 صفاً، وفيها كل بند من بنود المصروفات شهرياً وسنوياً. أما الملخص فهو ما تقرؤه لجنة الائتمان أولاً، وهو مرتّب بالطريقة التي يفكر بها مشغّلو المطاعم، لا بالطريقة التي يرتّب بها المدققون ملفاتهم.
- إجمالي الربح بعد تكلفة الطعام والمشروبات: 71.2% من المبيعات.
- التكلفة الأولية، أي تكلفة المبيعات مضافاً إليها الرواتب: 58.7%. هذا هو الرقم الواحد الأقدر على التنبؤ ببقاء المطعم. أصحاب الأداء العالي يحافظون عليها بين 55 و60%، وما فوق 65% خط أحمر.
- الربح القابل للتحكم، وهو ما يُحاسَب عليه فريق الإدارة: 4.68 مليون درهم، أي 23.6%.
- صافي الربح قبل الضريبة بعد الإيجار والإهلاك والفوائد: 1.16 مليون درهم، أي 5.8%.
- صافي الربح بعد الضريبة، مع ضريبة الشركات الإماراتية بنسبة 9% فوق 375,000 درهم: 1.09 مليون درهم، أي 5.5%.
- التدفق النقدي بعد الضريبة وأقساط القرض: 1.62 مليون درهم. هذا هو المال الذي يستطيع الشركاء سحبه فعلاً، وهو السطر الذي تُسقطه أغلب العروض التقديمية للمستثمرين.
الخطوة 9. خمس سنوات، بتكاليف ترتفع تدريجياً
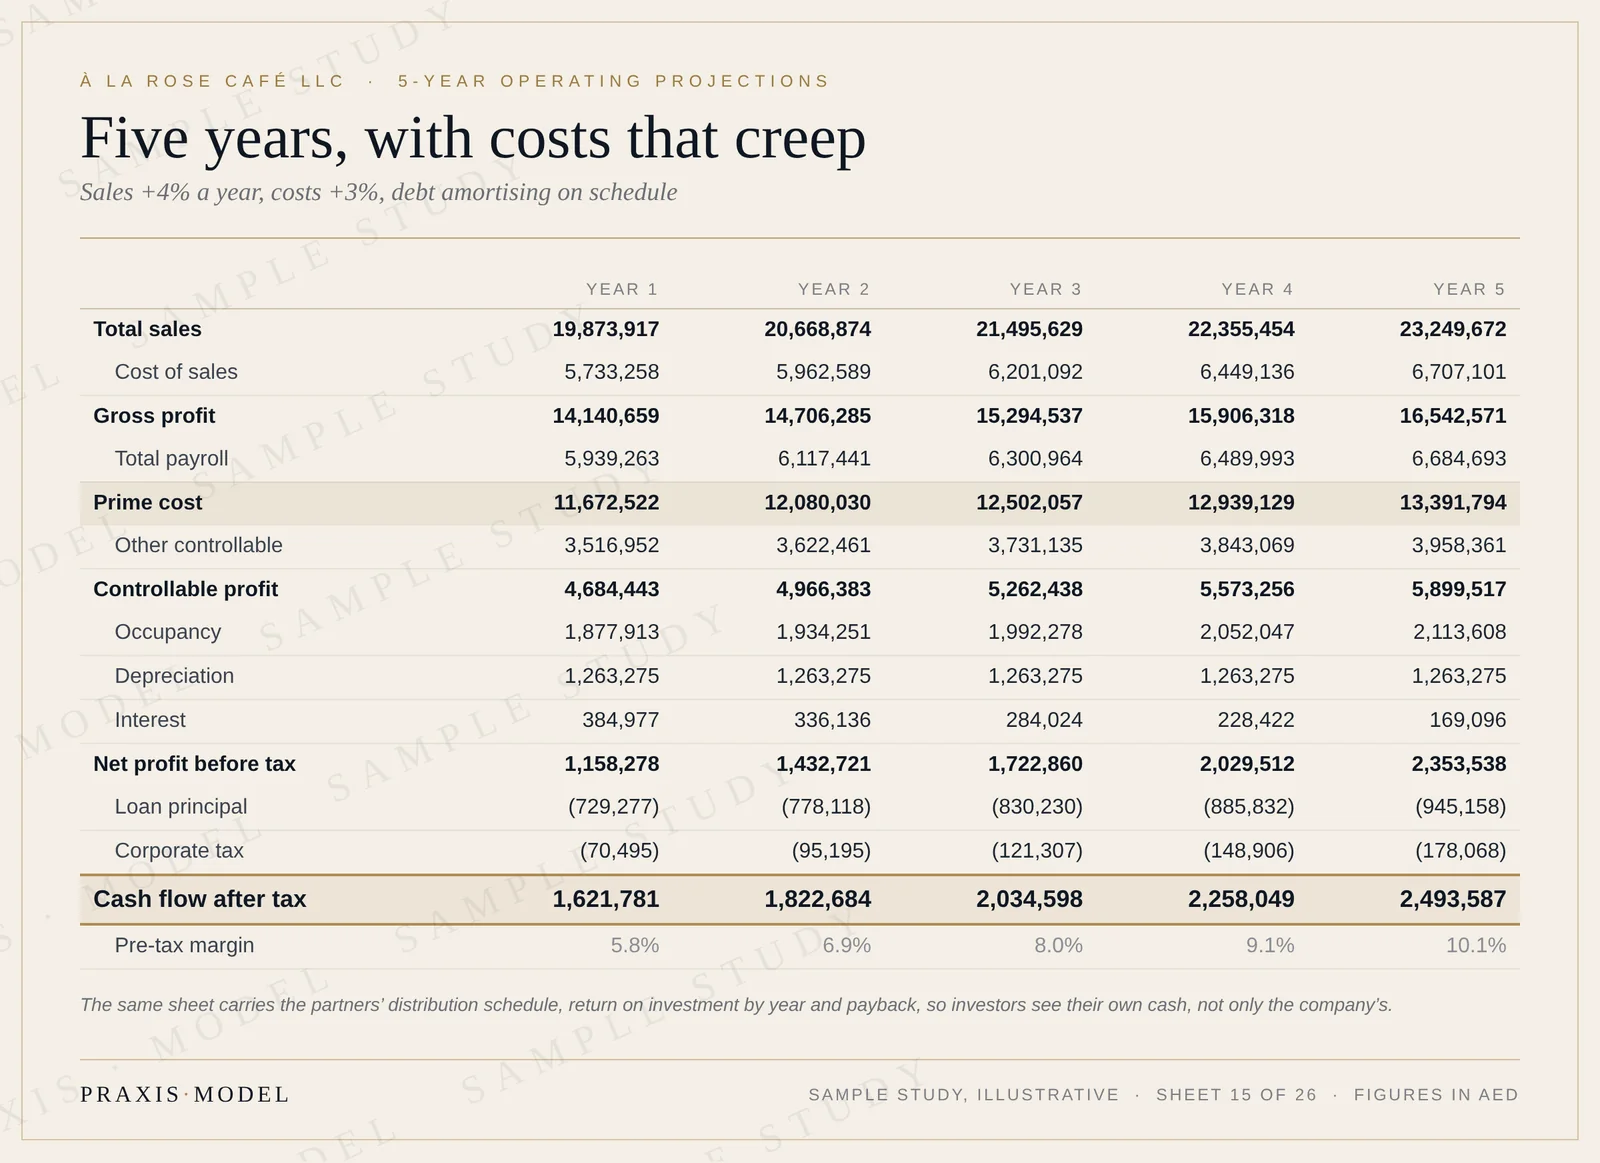
سنة واحدة جيدة لا تثبت الكثير. توقعات السنوات الخمس تنمّي المبيعات 4% سنوياً والتكاليف 3%، فيكون التضخم داخل النموذج لا في حاشية. يبقى الإهلاك ثابتاً، وتنخفض الفوائد مع سداد القرض، وترتفع أقساط أصل الدين. يصعد الربح قبل الضريبة من 1.16 مليون درهم إلى 2.35 مليون درهم، والهامش من 5.8% إلى 10.1%. وعلى مدى خمس سنوات يدرّ المقهى 10.2 مليون درهم نقداً بعد الضريبة والدين.
وتحمل الورقة نفسها قصة الشريكين: النقد الموزَّع على كلٍّ منهما سنةً بسنة، والعائد على الاستثمار سنةً بسنة، وفترة الاسترداد. في النموذج، تعود حصة كل شريك البالغة 3.13 مليون درهم من التوزيعات في نحو 3.3 سنوات، وتعيد السنة الأولى 25.9% نقداً على رأس المال. يرى المستثمرون نقدهم هم، لا نقد الشركة وحدها.
الخطوة 10. نقطة التعادل، بالدرهم وبعدد الضيوف
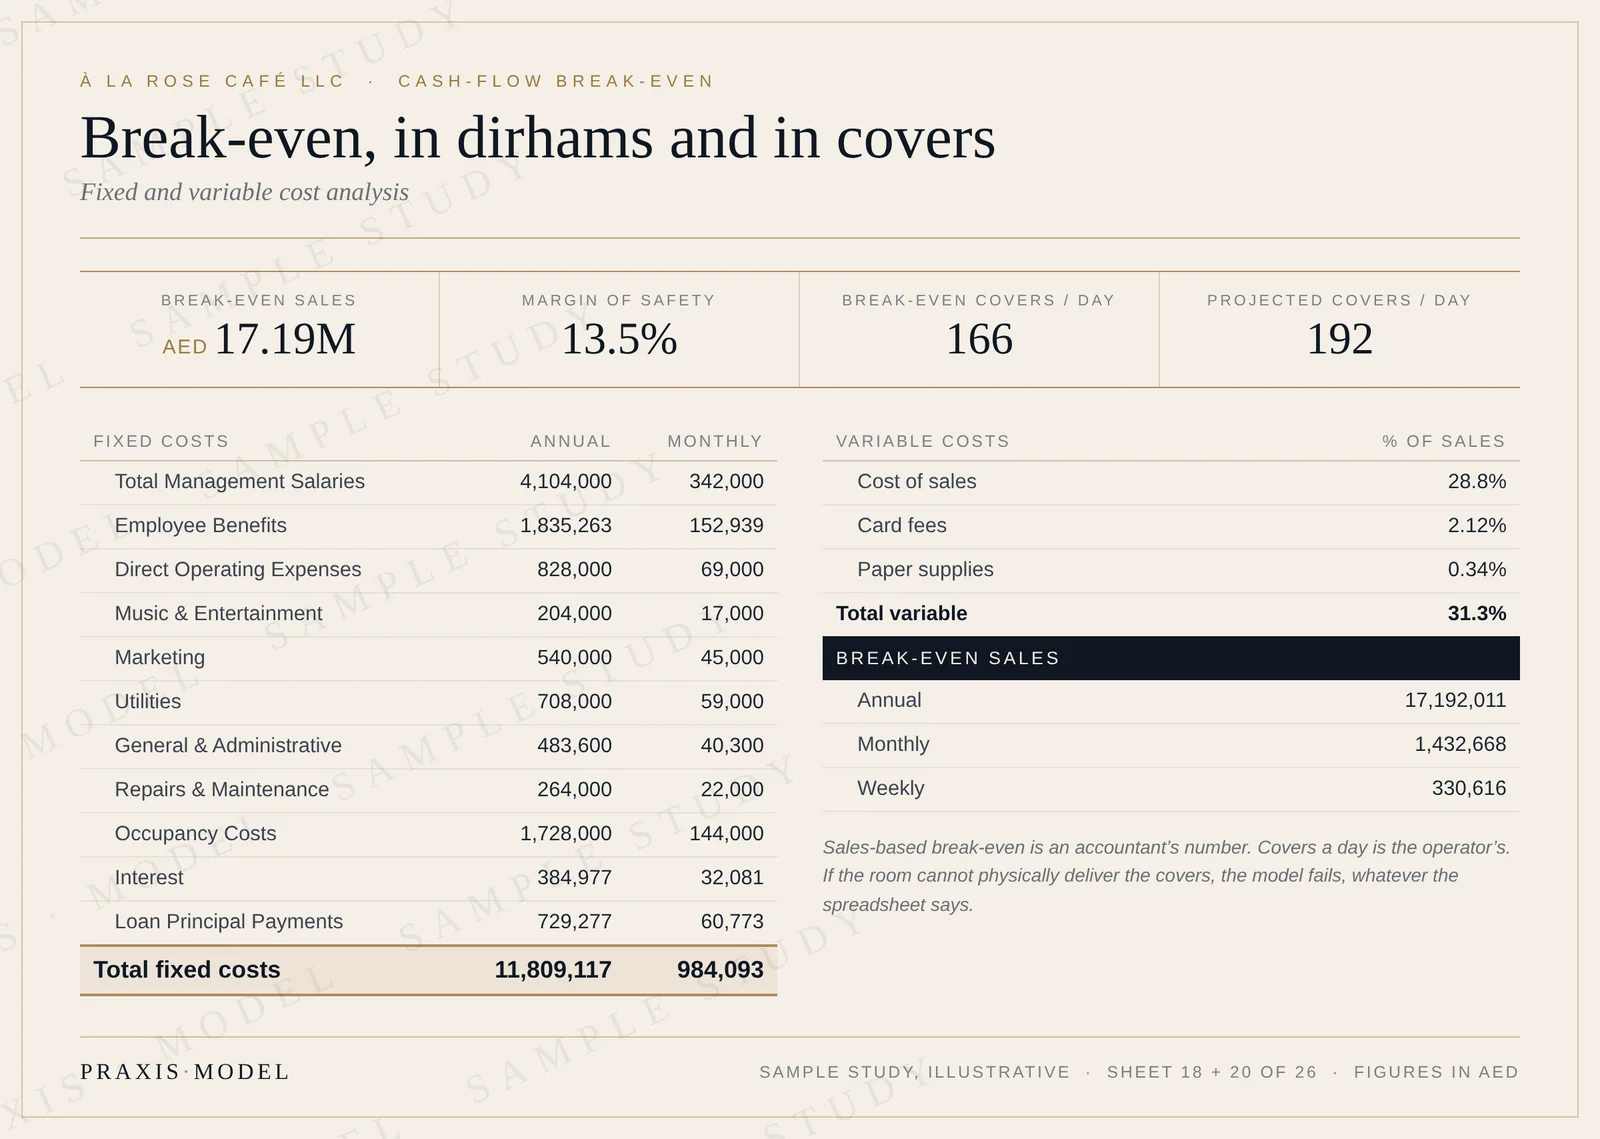
نحسب نقطة التعادل النقدي، وهي أشد من النسخة المحاسبية: التكاليف الثابتة تشمل أصل القرض، لأن البنك يريد ماله سواء ربح المقهى أم لم يربح. تبلغ التكاليف الثابتة 11.81 مليون درهم سنوياً، والتكاليف المتغيرة 31.3% من المبيعات. فيبلغ À La Rose نقطة التعادل عند مبيعات سنوية قدرها 17.19 مليون درهم، أي 1.43 مليون درهم شهرياً.
ثم الرقم الذي يهمّ من يدير الصالة. بمتوسط 285 درهماً للضيف، تقع نقطة التعادل عند 166 ضيفاً يومياً، والخطة تحتاج إلى 192. هذه الوسادة من 26 ضيفاً يومياً هي هامش الأمان، 13.5%: يستطيع المقهى أن يفقد نحو ضيف من كل ثمانية، كل يوم، ولا يخسر. لكنه لا يحتمل فقدان ضيف من كل أربعة. وعتبتنا 25%، فهذا أول رقم سيتعيّن على الحكم أن يتعامل معه. ولو احتاجت نقطة التعادل إلى ضيوف أكثر مما تستطيع المقاعد وساعات العمل خدمته فعلياً، لأسقطت الدراسة الخطة مهما قال جدول البيانات. وقد رأينا ذلك يحدث أكثر مما يتوقع المؤسسون.
الخطوة 11. ما الذي يكسر النموذج، والسنة الأولى كما هي
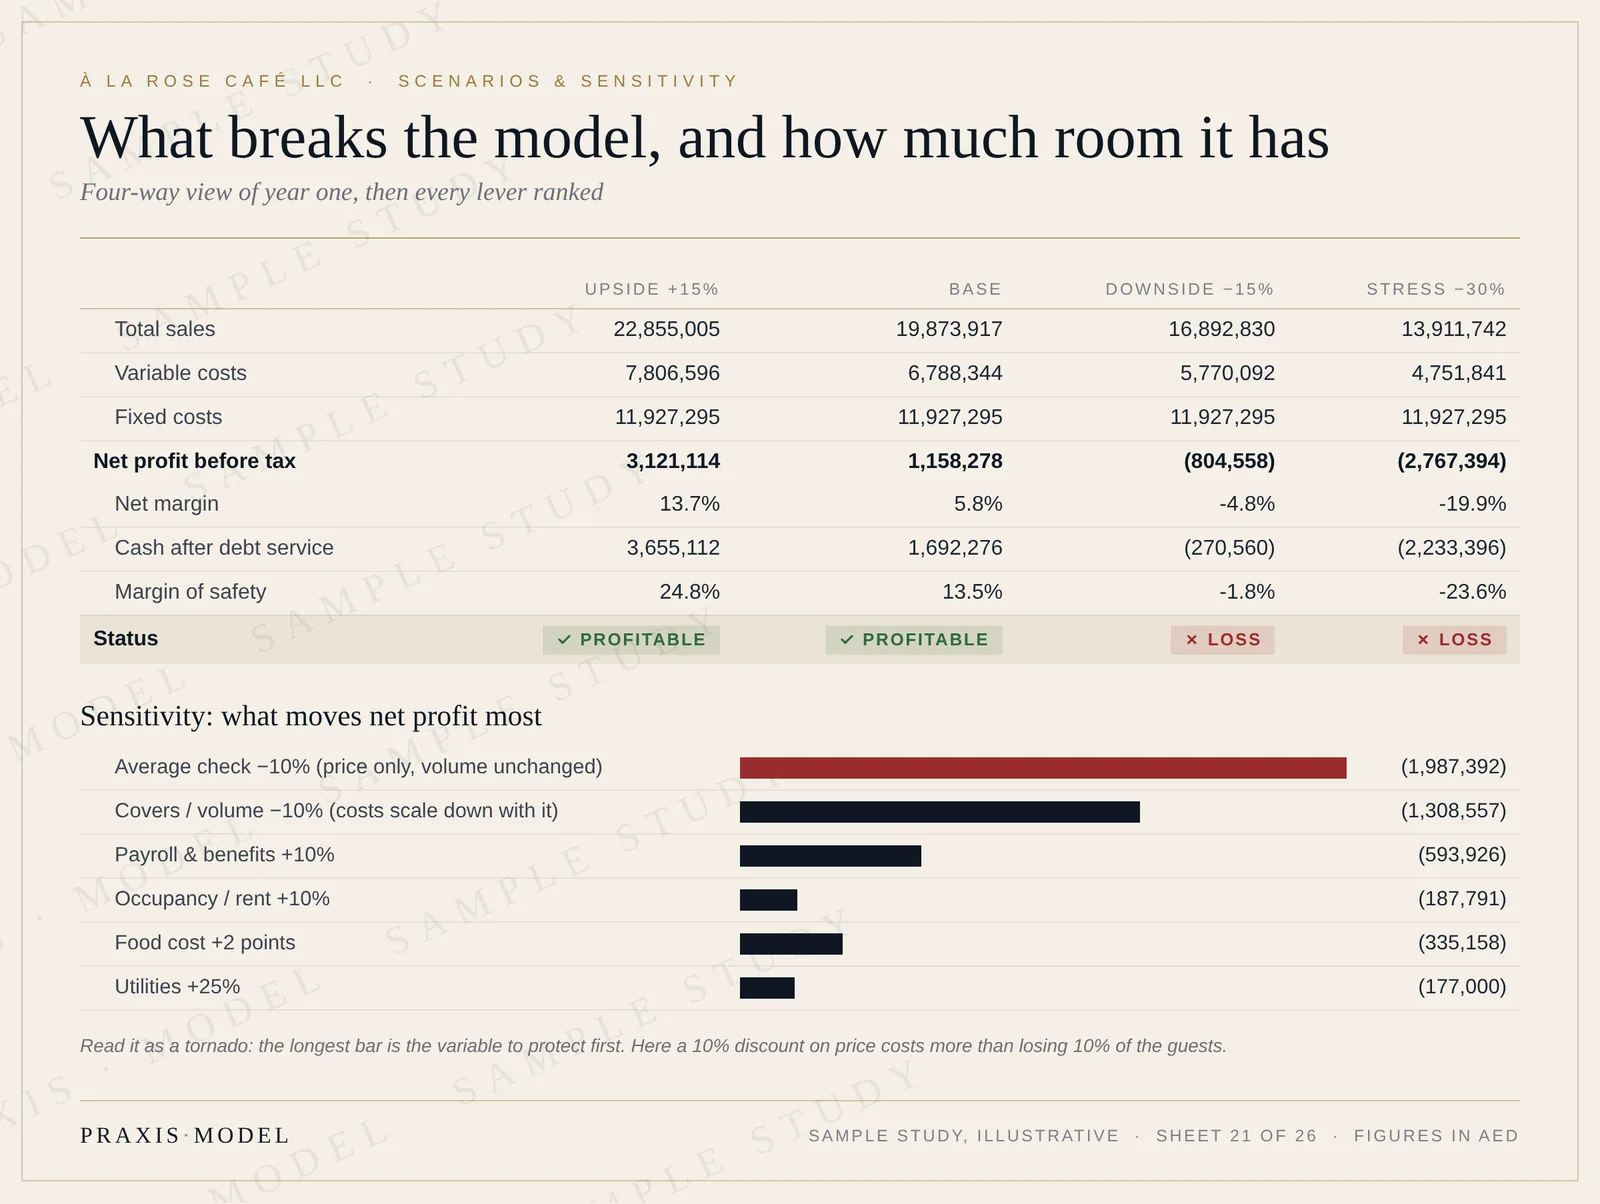
كل دراسة نكتبها تجيب بوضوح عن سؤال واحد: ماذا يحدث حين تسوء الأمور؟ تشغّل ورقة السيناريوهات السنة الأولى بأربع صيغ. مبيعات أعلى من الخطة بـ15%. والخطة نفسها. ومبيعات أدنى بـ15%، وفيها يخسر À La Rose نحو 0.80 مليون درهم سنوياً قبل الضريبة. وحالة ضغط عند 30% دون الخطة، وفيها يخسر 2.77 مليون درهم. هذه الخسائر معروضة لا مخفية، لأنها تخبر المستثمرين بالضبط بحجم المساحة المتاحة: إنها ضيقة. فتراجع 15% سنة سيئة عادية في دبي، وهذه الخطة لا تحتملها إلى ما لا نهاية. واحتياطي رأس المال العامل يشتري وقتاً لتصحيح المسار أو للخروج، ولهذا جاء الحكم مشروطاً.
وتحت السيناريوهات يأتي ترتيب الحساسية. كل رافعة تُختبر بصدمة وحدها، ثم تُرتَّب بحسب الضرر. والنتيجة تفاجئ أغلب المؤسسين. خصم 10% على الأسعار يكلّف 1.99 مليون درهم من الربح، وخسارة 10% من الضيوف تكلّف 1.31 مليون درهم. الخصم يؤلم أكثر من الطاولة الفارغة، لأن التكاليف تنخفض مع الضيوف المفقودين ولا تنخفض مع السعر المفقود. ثم تأتي الرواتب، فتكلفة الطعام، فالإيجار، فالمرافق، بهذا الترتيب.
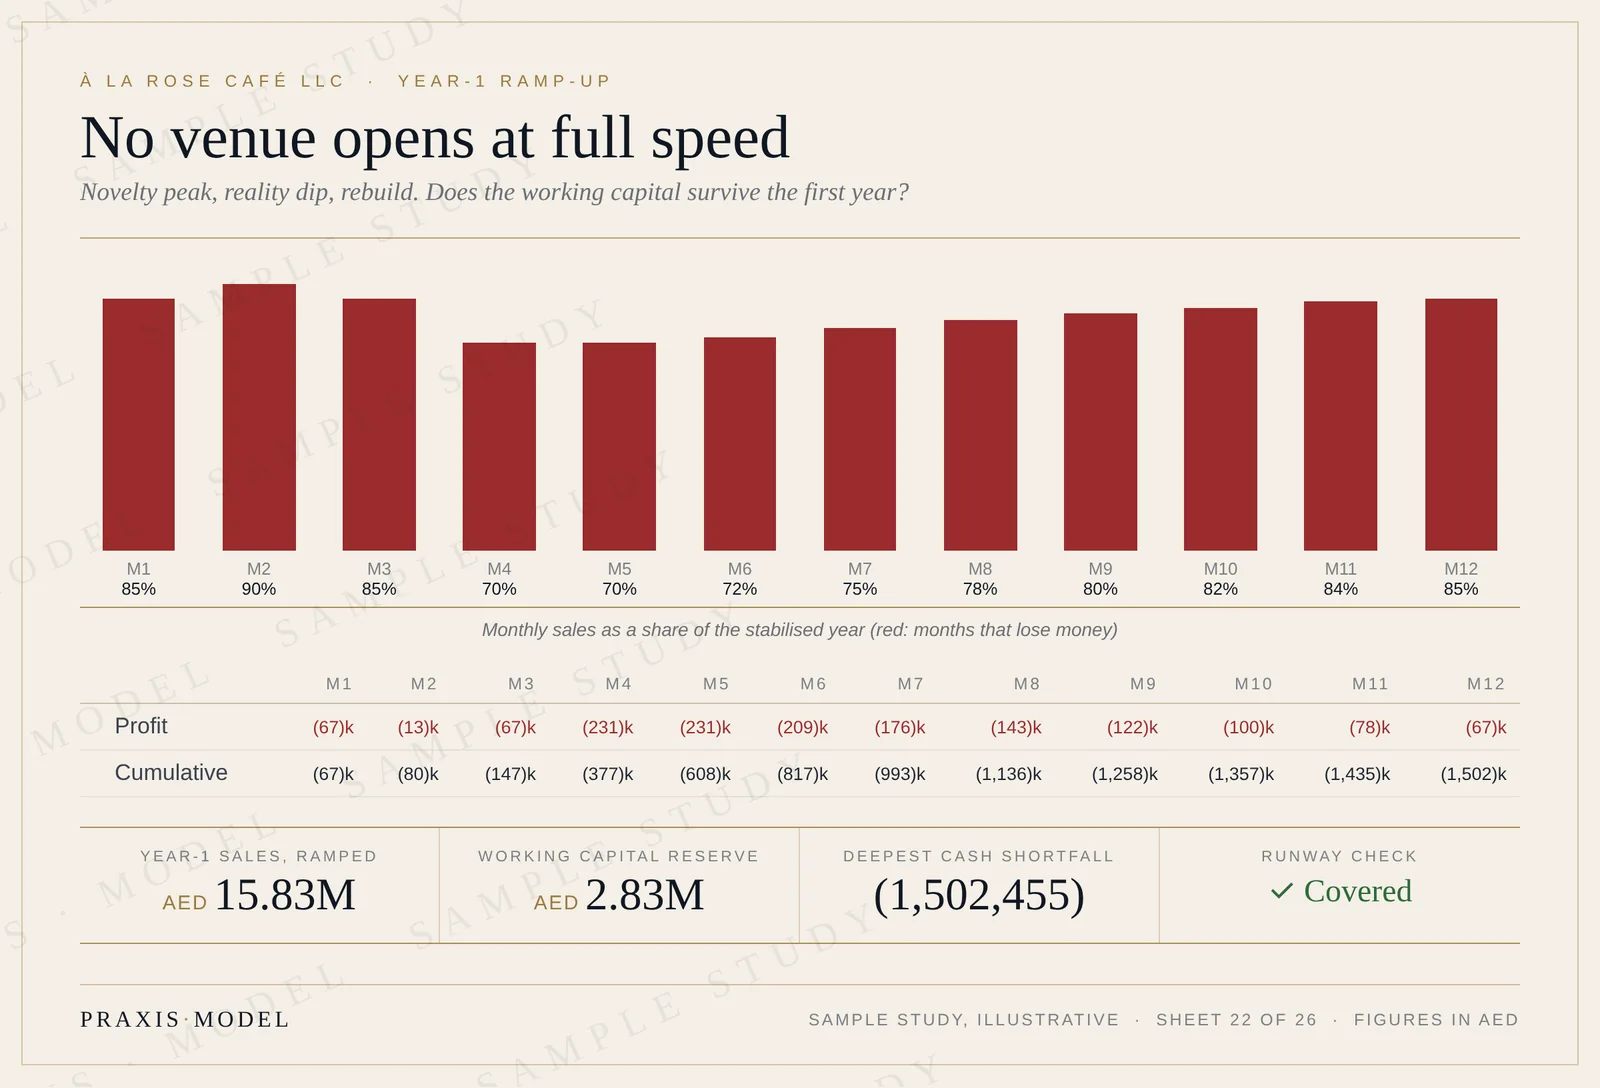
والاختبار الأخير هو الزمن. لا يفتح مطعم بكامل سرعته، وقائمة الأرباح والخسائر الأساسية تصف سنة مستقرة. لذلك تنمذج ورقة منحنى التشغيل الأشهر الاثني عشر الأولى كما تسير الافتتاحات في الخليج عادةً: ذروة الجِدّة في الربع الأول، ثم هبوط في الأشهر من الرابع إلى السادس، ثم تعافٍ بطيء. في النموذج، تبلغ السنة الأولى نحو 80% من مبيعات السنة المستقرة، وعند هذا المستوى يخسر كل شهر: 1.50 مليون درهم على مدى السنة. والسؤال ليس هل يأتي الهبوط، بل هل يصمد النقد أمامه. هنا يغطي احتياطي رأس المال العامل البالغ 2.83 مليون درهم العجز كله، ويبقى منه 1.33 مليون درهم. ويعرض النموذج ذلك بوصفه فحصاً لمدى الصمود النقدي، وهو السبب في أن رأس المال العامل يُحسب ولا يُخمَّن.
الخطوة 12. الضرائب وضريبة القيمة المضافة، بوصفها نقداً
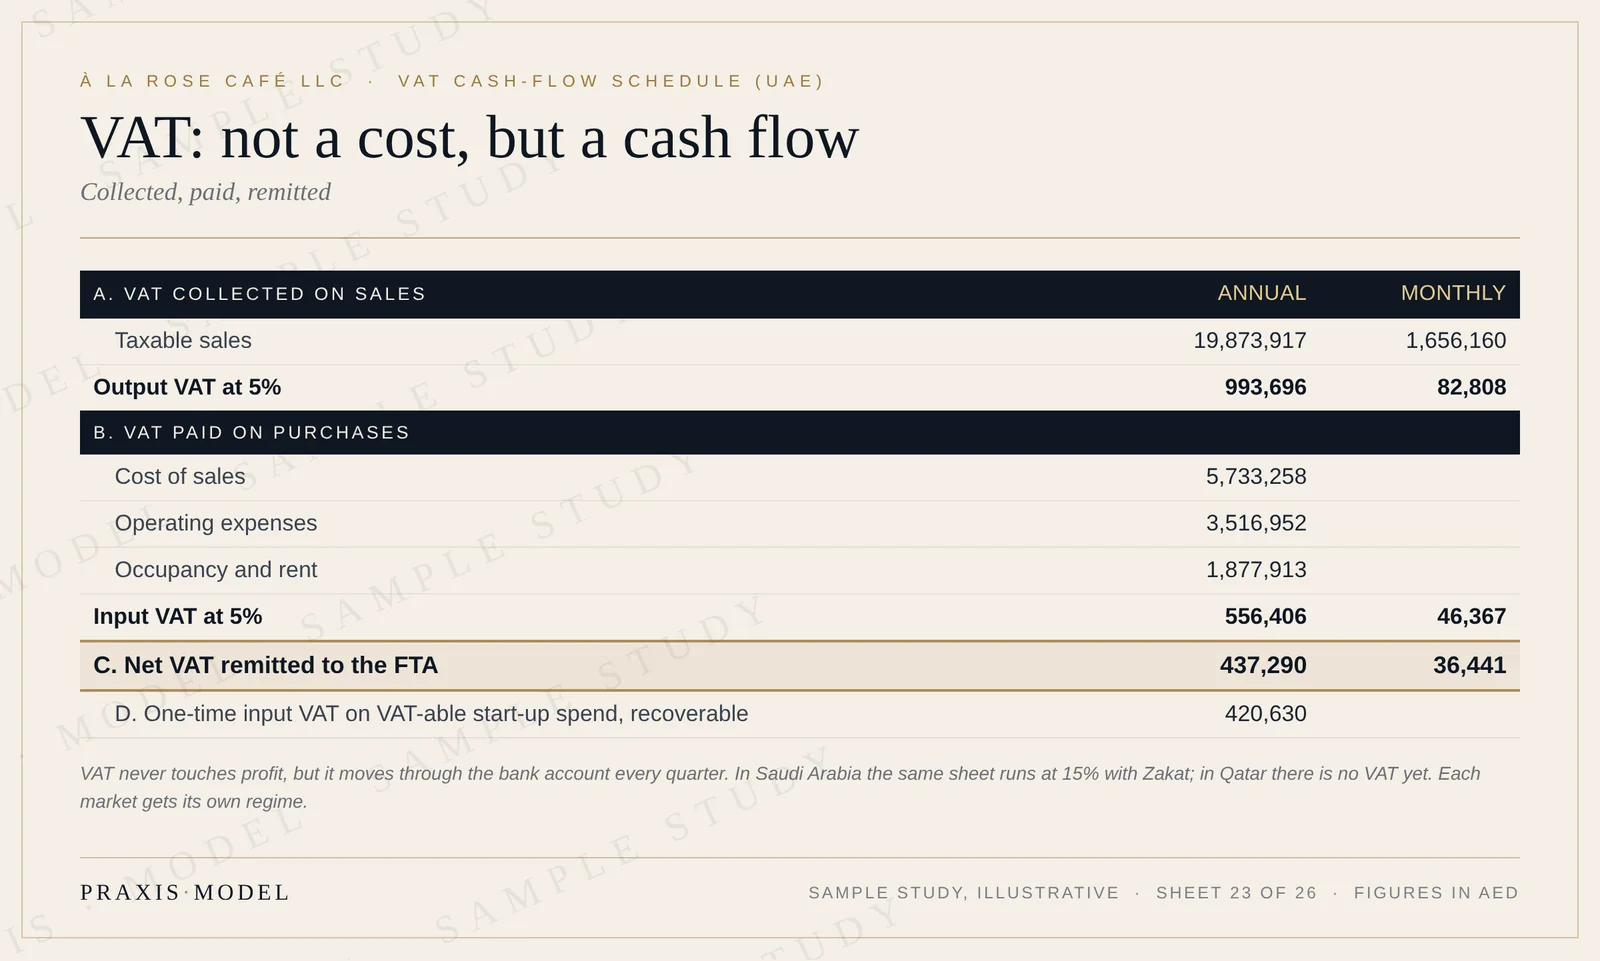
ضريبة الشركات مكانها قائمة الأرباح والخسائر. أما ضريبة القيمة المضافة فلا، لأنها ليست تكلفة، بل نقد يمرّ عبر المنشأة، وتتبّعها ورقة مستقلة. يحصّل À La Rose 993,696 درهماً ضريبة قيمة مضافة على مبيعاته، ويدفع 556,406 دراهم على مشترياته، ويورّد الفرق، 437,290 درهماً سنوياً، إلى الهيئة الاتحادية للضرائب. وتتبّع الورقة أيضاً الضريبة المدفوعة لمرة واحدة على مصروفات التأسيس، وهي قابلة للاسترداد. والمؤسسون الذين ينسون أحد الجانبين يفاجئهم رصيدهم البنكي في الربع الأول.
وكل نسخة قُطرية من النموذج تشغّل نظامها الخاص في هذه الورقة: 15% ضريبة قيمة مضافة مع الزكاة في السعودية، و10% في البحرين، و5% في الإمارات وعُمان، ولا ضريبة حتى الآن في قطر.
الخطوة 13. «الأطروحة»: الجدول يثبت ماذا، والأطروحة تثبت لماذا
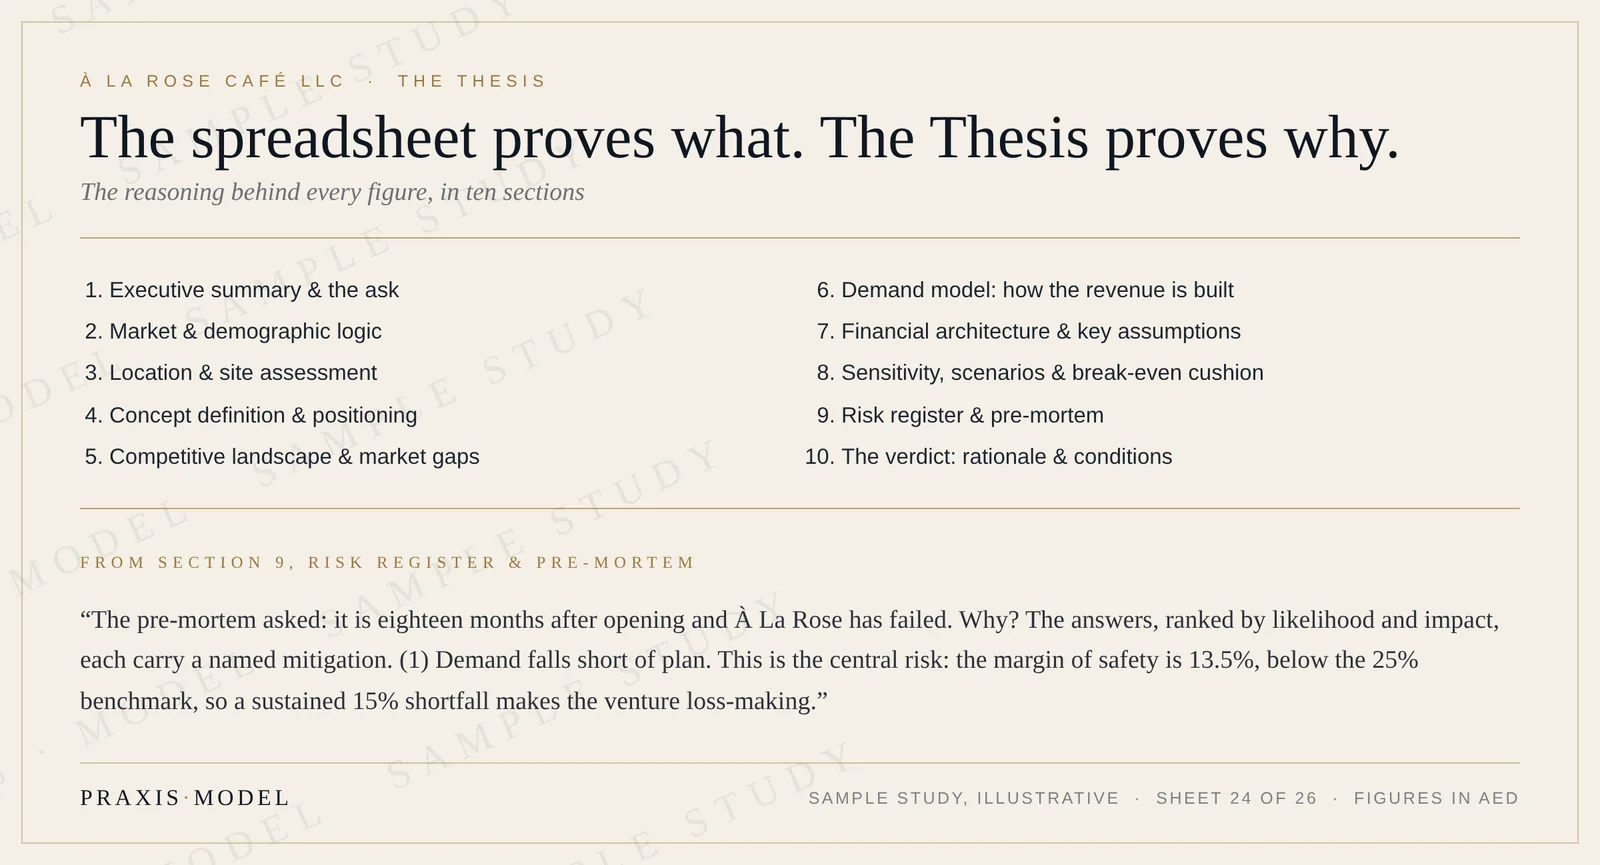
الأرقام سهلة الإنتاج وسهلة التشكيك فيها. لذلك تنتهي كل دراسة من Praxis كتابةً، في عشرة أقسام: الملخص التنفيذي والطلب التمويلي، والسوق وتركيبته السكانية، والموقع ونطاق جذبه، والمفهوم وتموضعه، والمشهد التنافسي، وكيف تُبنى الإيرادات، والبنية المالية، والحساسية ونقطة التعادل، وسجل المخاطر، والحكم.
سجل المخاطر فحص استباقي. نتخيل أننا بعد ثمانية عشر شهراً من الافتتاح وقد فشل المطعم، ثم نكتب لماذا، مرتّباً حسب الاحتمال والأثر، ولكل سبب علاج مسمّى. في À La Rose كان الجواب الأول هو الأوضح: يأتي الطلب دون الخطة، لأن هامش أمان قدره 13.5% لا يترك مساحة كبيرة. وجوابٌ آخر كان قد وقع فعلاً على الورق: عقد الإيجار الأصلي رفع الإشغال إلى 10.7% من المبيعات، وإعادة التفاوض على حدّ الإيجار النسبي أنزلته إلى 9.4%.
الخطوة 14. الحكم، محسوباً ومعلَّلاً
الورقة الأخيرة هي ملخص لجنة الاستثمار. تفعل ثلاثة أشياء، والترتيب مهم.
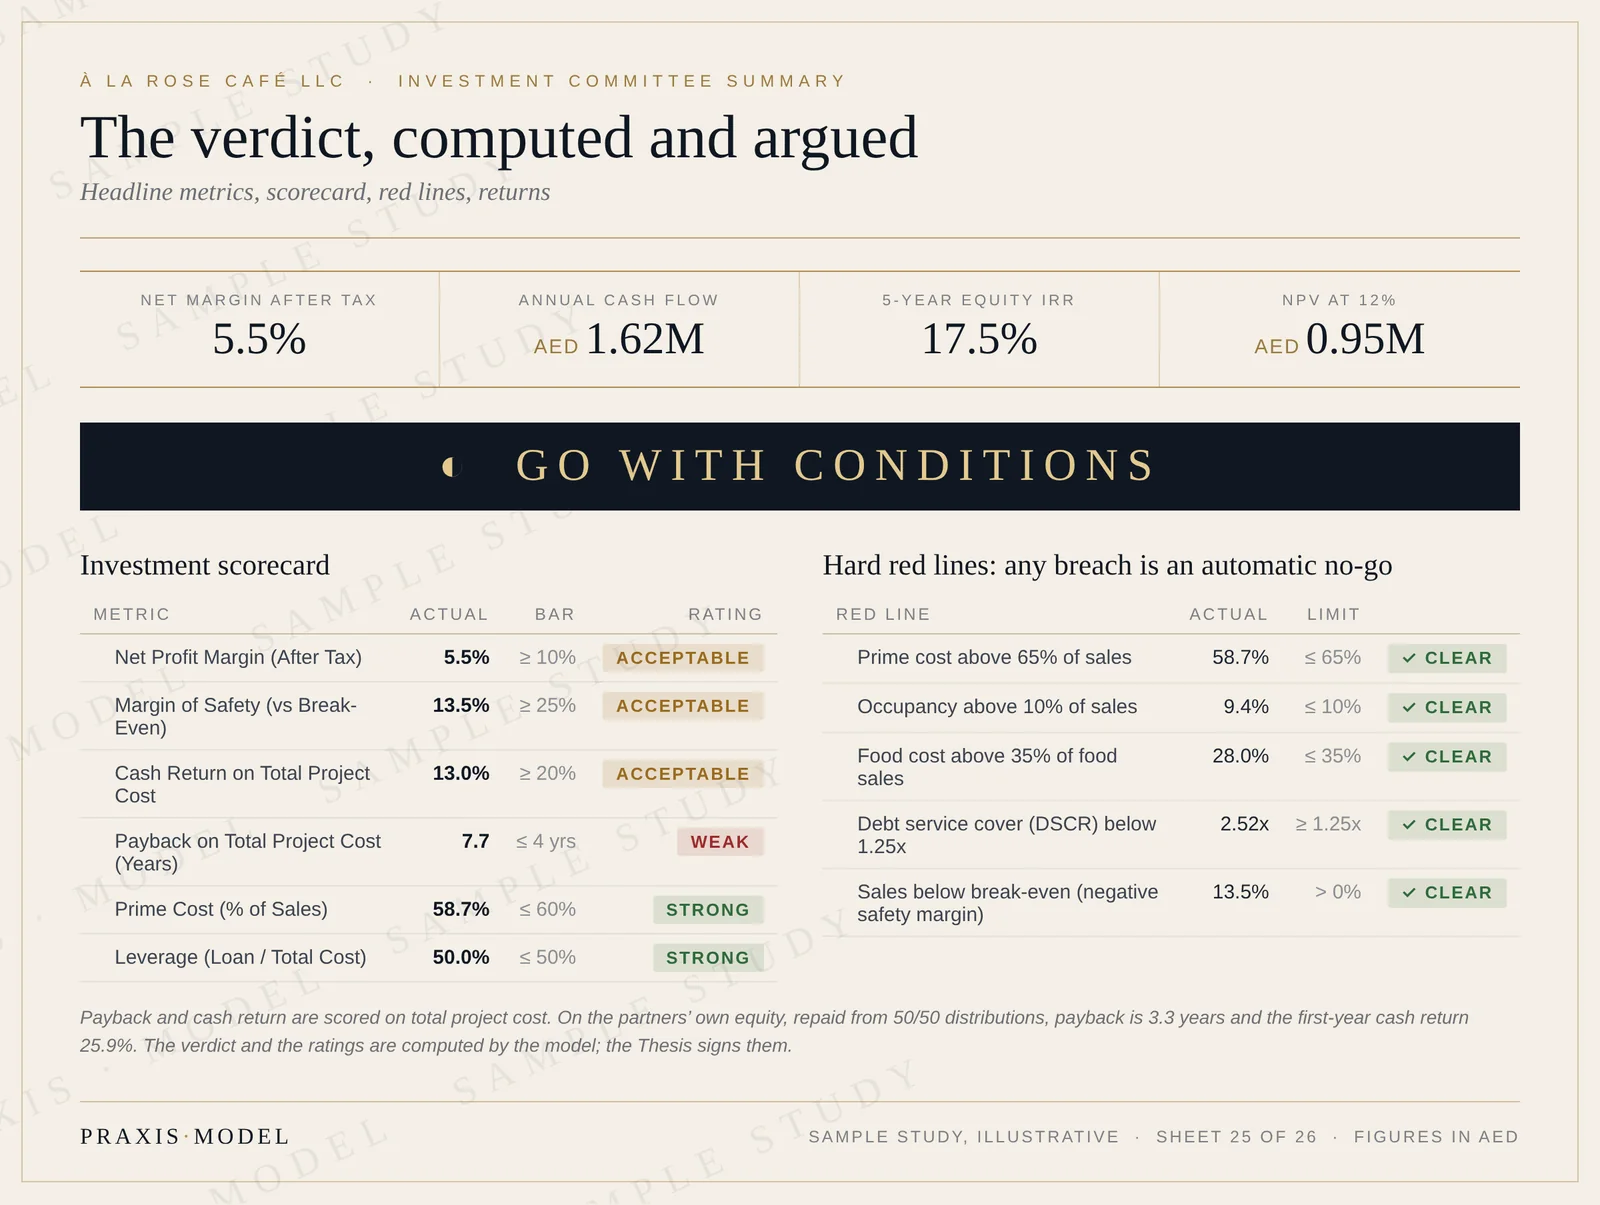
- تقيّم المشروع على ستة مقاييس مقابل عتبات ثابتة: صافي الهامش بعد الضريبة (5.5% مقابل 10% على الأقل)، وهامش الأمان (13.5 مقابل 25)، والعائد النقدي على إجمالي تكلفة المشروع (13.0 مقابل 20)، واسترداد إجمالي تكلفة المشروع (7.7 سنوات مقابل 4)، والتكلفة الأولية (58.7 مقابل 60)، والرفع المالي (50% مقابل 50). يحصل À La Rose على 7 من 12: قوي في ضبط التكاليف والرفع المالي، ومقبول في الهامش والأمان والعائد، وضعيف في استرداد تكلفة المشروع.
- تطبّق خمسة خطوط حمراء صارمة تعلو على أي درجة: تكلفة أولية فوق 65%، أو إشغال فوق 10%، أو تكلفة طعام فوق 35%، أو تغطية لخدمة الدين أقل من 1.25 مرة، أو مبيعات دون نقطة التعادل. خرقٌ واحد ويكون الحكم لا، مهما بدا كل ما عداه جيداً. ويجتاز À La Rose الخمسة كلها، فدينه مغطّى 2.5 مرة.
- تعرض العوائد التي يقارن بها المستثمر بين الفرص: معدل عائد داخلي على حقوق الملكية لخمس سنوات يبلغ 17.5%، وقيمة حالية صافية قدرها 0.95 مليون درهم عند معدل عائد مطلوب قدره 12%.
النموذج يحسب «انطلق بشروط»، و«الأطروحة»، التي يوقّعها شخص، تسمّي هذه الشروط: أن يصمد حدّ الإيجار عند 18 مليون درهم حتى العقد الموقَّع، وأن تُثبَت ثلاث مناسبات خاصة أسبوعياً قبل التوقيع، عبر خطابات نوايا من الشركات أو قائمة حجوزات فعلية، وأن يُتابَع عدد الضيوف أسبوعياً مقابل 192 يومياً خلال الربعين الأولين، مع خطة تسويقية متفق عليها مسبقاً إن نزل العدد عن 175، وأن تبقى التكلفة الأولية دون 61% في كل شهر. الحكم المشروط أنفع من «نعم» مجردة، لأنه يخبر الشريكين بالضبط بما يجب مراقبته.
ويكشف النموذج أمراً آخر يستحق أن يُرى. المسودة الكاملة الأولى لـÀ La Rose لم تنجح. جاء عائدها لخمس سنوات عند 9.7%، دون معدل العائد المطلوب البالغ 12%. لم نحرّك الافتراضات حتى يبدو الجواب أفضل، بل عدنا إلى الأدلة. كانت المشروبات مسعّرة كمقهى عادي لا كمكان في مركز دبي المالي العالمي، فأُعيد تسعيرها وفق ما تتقاضاه قوائم الخمس نجوم في الحي بعد استبعاد رسوم الخدمة وضريبة القيمة المضافة. وخُفّضت موازنة الإطلاق بمقدار 120,000 درهم. وارتفعت المناسبات الخاصة من اثنتين أسبوعياً إلى ثلاث، وصار ذلك شرطاً على الشريكين أن يثبتاه، لا رقماً يحق لهما افتراضه. والنتيجة تتجاوز العتبة بفارق ضئيل، والدراسة تقول إنه ضئيل. هكذا تبدو الأخطاء حين تُرتكب كلها على الورق.
وتحمل كل دراسة لعميل أيضاً «مؤشّر البقاء»: رقماً واحداً من 0 إلى 100، مبنياً من خمس ركائز مرجّحة، مع إشارات خطر تظهر أياً كانت الدرجة. الرقم المرتفع لا يستطيع أن يُخفي عيباً قاتلاً.
ما يتسلّمه المستثمر
النموذج هو المحرّك، والمستثمرون نادراً ما يرغبون في فتح ملف عمل. لذلك يمكن تسليم الدراسة أيضاً في النسخة الاستثمارية: الأرقام نفسها، في كتالوج مجلّد للبنوك والشركاء والملاك، يُظهر المفهوم نابضاً بالحياة. سعرها USD 499، وتصل بعد ثلاثة أيام من الدراسة. ويمكنك تصفّح نسخة À La Rose قبل أن تطلب أي شيء.
ما لا تستطيع دراسة الجدوى فعله
لا تستطيع أن تجعل مفهوماً ضعيفاً قوياً، ولا موقعاً سيئاً جيداً. ولا تستطيع أن تضمن المستقبل، فكل ما تستطيعه أن تبيّن أي الافتراضات تحمل النتيجة، وإلى أي حدّ يمكن أن تتحرك قبل أن يتغير الجواب. وجودتها محدودة بجودة مدخلاتها، ولهذا يطيل الجزء الأول الوقوف عند الأدلة. أما ما تستطيعه فهو أن تتيح لك ارتكاب كل أخطائك على الورق، حيث الأخطاء رخيصة. وإن كنت تقيّم دراسة أعدّها غيرك، فاقرأ أولاً ما الذي يميّز دراسة الجدوى عن خطة العمل وتقرير المستثمرين، واطرح أسئلته على أي دراسة، على دراساتنا كما على دراسات غيرنا.
أسئلة شائعة
ما هامش الأمان الجيد للمطعم؟
نبحث عن 25% على الأقل: أن تتجاوز المبيعات المتوقعة نقطة التعادل النقدي بالربع على الأقل. ودون 10%، يكفي شهر بطيء عادي ليدفع المنشأة إلى الخسارة. ويُظهر نموذج الدراسة 13.5%، أي 166 ضيفاً يومياً عند نقطة التعادل مقابل 192 في الخطة، وهذا أحد أسباب أن حكمه جاء مشروطاً.
ما التكلفة الأولية التي ينبغي أن يستهدفها مطعم في الخليج؟
التكلفة الأولية، أي تكلفة الطعام والمشروبات مضافاً إليها إجمالي العمالة بما فيها المزايا، تتراوح عادةً بين 55 و65% من المبيعات في مطاعم الخدمة الكاملة في الخليج. والمشغّلون الأقوياء يحافظون عليها بين 55 و60%. وما فوق 65% خط أحمر صارم في دراسات Praxis، ويفرض حكم «لا تنطلق».
هل يمكن لدراسة الجدوى أن تقول لي لا تفتح؟
نعم، وهذه وظيفتها الأولى. تنتهي دراسة Praxis بواحد من ثلاثة أحكام: انطلق، أو انطلق بشروط، أو لا تنطلق. وخمسة خطوط حمراء صارمة، تشمل التكلفة الأولية والإشغال وتكلفة الطعام وتغطية الدين ونقطة التعادل، تعلو على أي درجة، فخرق واحد منها يعني «لا تنطلق».
هل تشمل دراسة جدوى المطعم ضريبة القيمة المضافة وضريبة الشركات؟
ينبغي ذلك. ضريبة الشركات مكانها قائمة الأرباح والخسائر، بنسبة كل بلد وحدّه المعفى. أما ضريبة القيمة المضافة فتدفق نقدي لا تكلفة، ولذلك تحتاج إلى جدول مستقل يبيّن الضريبة المحصّلة والمدفوعة وصافي المورَّد، إضافة إلى الضريبة القابلة للاسترداد على الإنشاء.
ما الفرق بين نقطة التعادل النقدي ونقطة التعادل المحاسبي؟
نقطة التعادل المحاسبي تغطي التكاليف الواردة في قائمة الأرباح والخسائر. أما نقطة التعادل النقدي فتغطي أيضاً أقساط أصل القرض، وهي نقد يخرج من المنشأة لكنه ليس مصروفاً. إنها الاختبار الأشد، وهي ما يهمّ المُقرض.
مطعم À La Rose نموذج توضيحي. المنهج ليس كذلك. كل دراسة لعميل تمرّ بهذه الخطوات الأربع عشرة بهذا الترتيب، بعملة السوق وضرائبه وقواعد عمالته، وتنتهي بحكم يوقّعه شخص.