كيف تُعدّ دراسة جدوى مطعم في الخليج: منهجنا ورقةً ورقة (الجزء الأول)
الجواب أولاً. تُعدّ دراسة جدوى المطعم بترتيب ثابت، والترتيب هو المنهج نفسه. أولاً الموجز والأدلة التي يستند إليها. ثم المال: كم يكلّف المشروع، ومن أين يأتي النقد. ثم المبيعات، مبنيّة من قائمة الطعام والمقاعد، لا من حصة مفترضة في السوق. ثم كل تكلفة على حدة، تُبنى من أساسها وتُختبر مقابل النطاقات الخليجية. هذا هو الجزء الأول. أما الجزء الثاني فيحوّل هذه المدخلات إلى أرباح، وخمس سنوات، ونقطة تعادل، واختبار ضغط، وضرائب، وتعليل مكتوب، ثم حكم. في Praxis تتألف الدراسة كلها من نموذج واحد مترابط من 26 ورقة، فإذا تغيّر عرض إيجار واحد تغيّر الحكم في الصفحة الأخيرة.
الخطوة التالية. تابع القراءة مع نموذج الدراسة المفتوح، أو اطّلع على دراساتنا بسعر ثابت في دبي والإمارات وفي السعودية: USD 999 لدراسة «الحُكم» للصيغ الصغيرة، وUSD 1,999 لدراسة «البُرهان» لموقع واحد، تُسلَّم خلال أيام العمل السبعة من اكتمال الاستبيان.
يطرح علينا المستثمرون السؤال نفسه بصيغ مختلفة: ما الذي أدفع ثمنه بالضبط؟ سؤال في محلّه. فدراسة الجدوى تُباع عادةً ملفاً بصيغة PDF على غلافه حكم، ويبقى العمل الذي وراءه خفياً. لذلك يفتح هذا الدليل النموذج أمامك. وإن كنت تسأل «كيف اسوي دراسة جدوى لمطعمي؟»، فالجواب هنا خطوةً خطوة. كل صورة أدناه ورقة من دراسة À La Rose، وهو نموذج بنيناه بالمعيار نفسه الذي نلتزمه في الدراسات المدفوعة، والأرقام فيه كما حسبها النموذج تماماً.
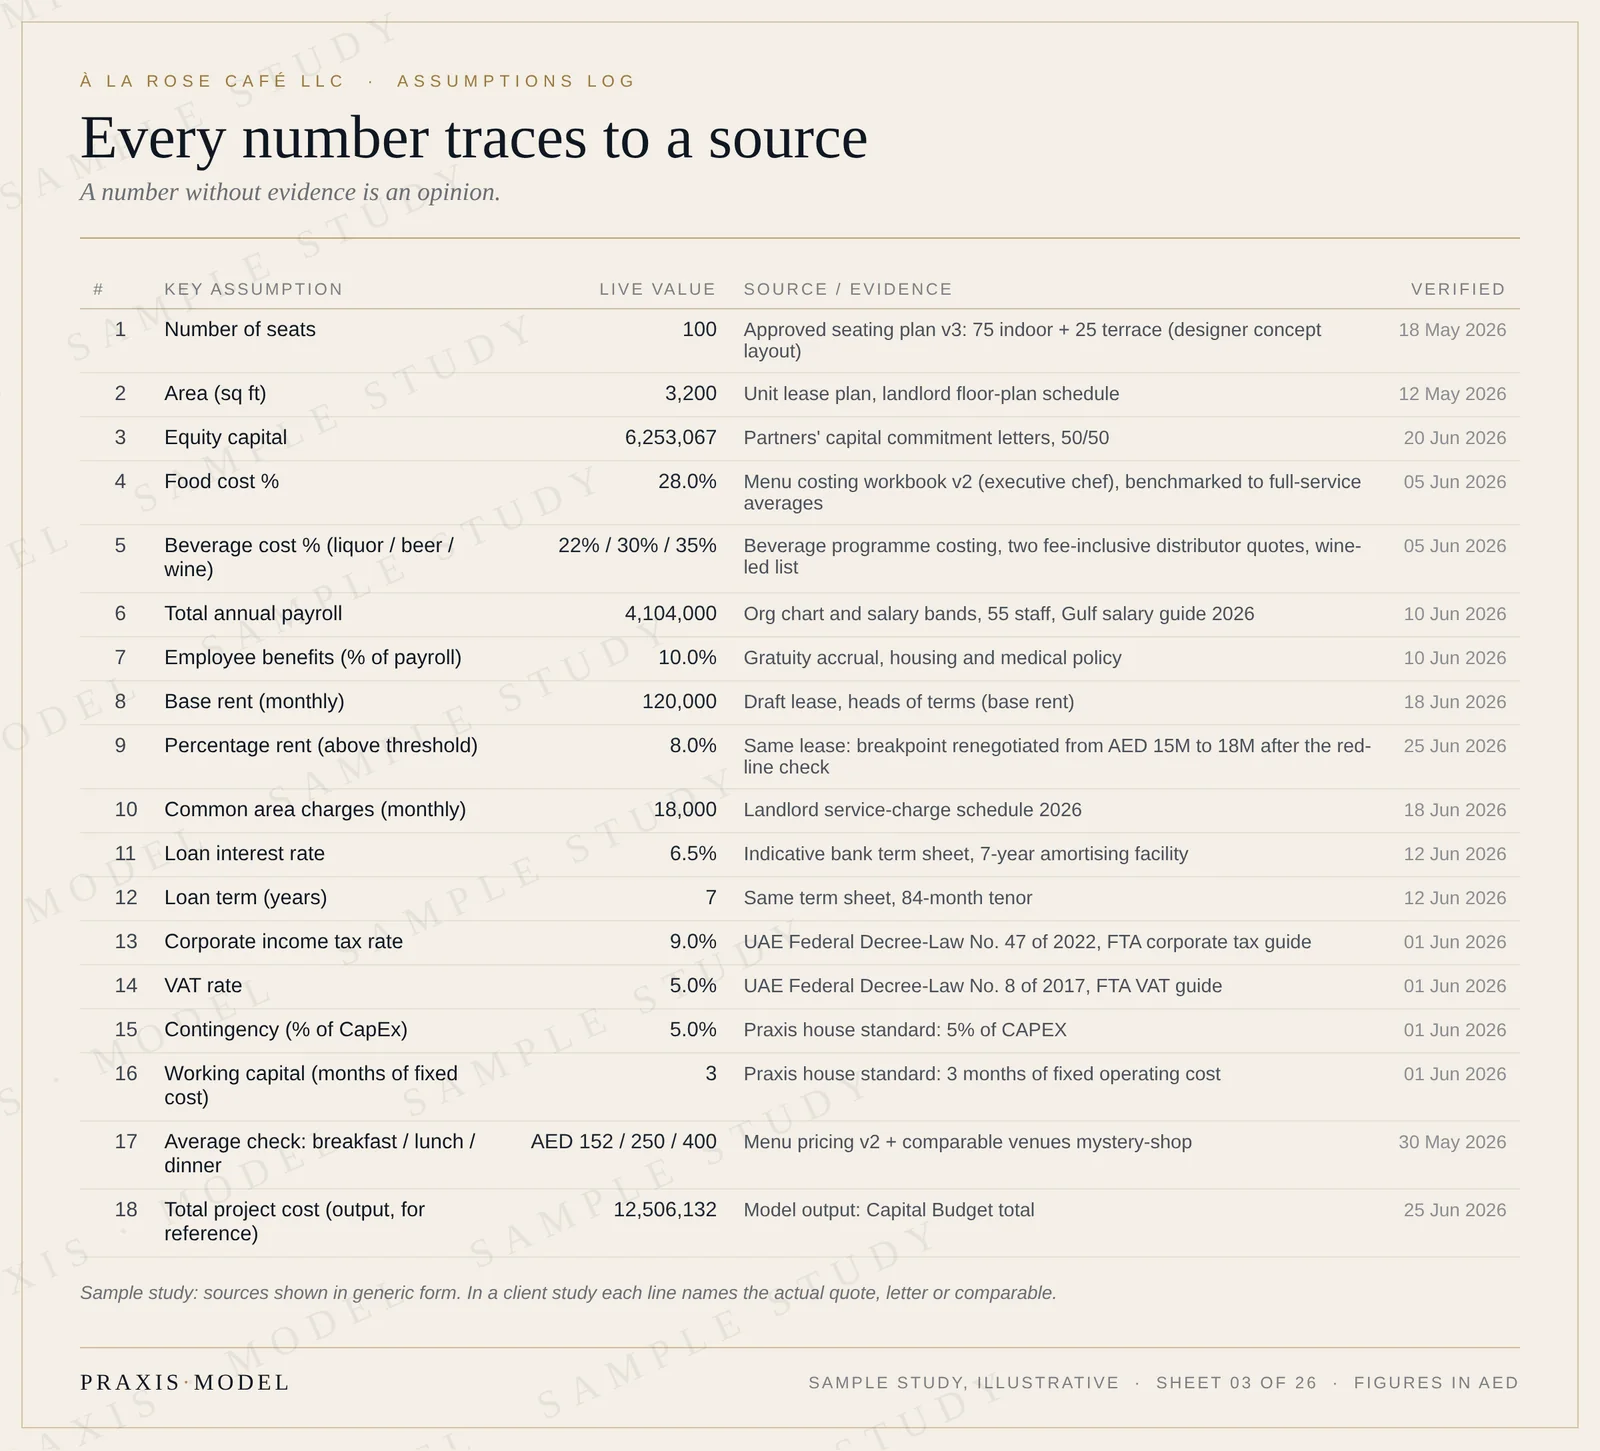
احتفظ بنتيجة واحدة في ذهنك وأنت تقرأ. نصّت المسودة الأولى لعقد إيجار هذا المقهى على 8% من المبيعات التي تتجاوز 15 مليون درهم. رصد النموذج هذا البند في أوراق التكاليف، لأنه دفع تكلفة الإشغال إلى ما بعد الخط الأحمر عند 10% من المبيعات. فوافق المالك على رفع الحدّ إلى 18 مليون درهم. هذا السطر الواحد يساوي نحو 240,000 درهم سنوياً للشريكين، في كل سنة من سنوات العقد. اكتُشف على الورق، قبل أن يوقّع أحد. ولهذا وُضع المنهج.
ترتيب العمل في أربع عشرة خطوة
تسير كل دراسة من Praxis على التسلسل نفسه. كل خطوة تقرأ مما قبلها، ولهذا لا يمكن تبديل الترتيب. وهذه، باختصار، طريقة عمل دراسة جدوى المطعم عندنا:
- الموجز: المفهوم والمقاعد والمساحة والموقع وتاريخ الافتتاح والشركاء وحصصهم في رأس المال. (الجزء الأول)
- سجل الأدلة: كل افتراض رئيسي مربوط بمصدر وتاريخ. (الجزء الأول)
- المصادر والاستخدامات: كيف يُموَّل المشروع. (الجزء الأول)
- الموازنة الرأسمالية: كل بند من بنود الإنشاء، مسعَّراً ومصنَّفاً. (الجزء الأول)
- توقعات المبيعات: المقاعد ودورانها ومتوسّط الفاتورة، لكل فترة وجبات ولكل يوم. (الجزء الأول)
- محرّك التكاليف: الطعام والرواتب والإيجار والمرافق وكل بند آخر، وفق قواعد السوق نفسها. (الجزء الأول)
- اختبار المؤشرات: كل تكلفة مقابل نطاقها في الخليج. (الجزء الأول)
- الأرباح والخسائر بعد كل ضريبة. (الجزء الثاني)
- توقعات خمس سنوات بتكاليف ترتفع تدريجياً. (الجزء الثاني)
- نقطة التعادل بالدرهم وبعدد الضيوف يومياً. (الجزء الثاني)
- السيناريوهات والحساسية ومنحنى التشغيل في السنة الأولى. (الجزء الثاني)
- ضريبة الشركات وضريبة القيمة المضافة بوصفهما نقداً. (الجزء الثاني)
- «الأطروحة»: التعليل المكتوب والفحص الاستباقي. (الجزء الثاني)
- الحكم: بطاقة التقييم والخطوط الحمراء الصارمة والعوائد. (الجزء الثاني)
الخطوة 1. الموجز، ونموذج يرفض أن يعمل ناقصاً
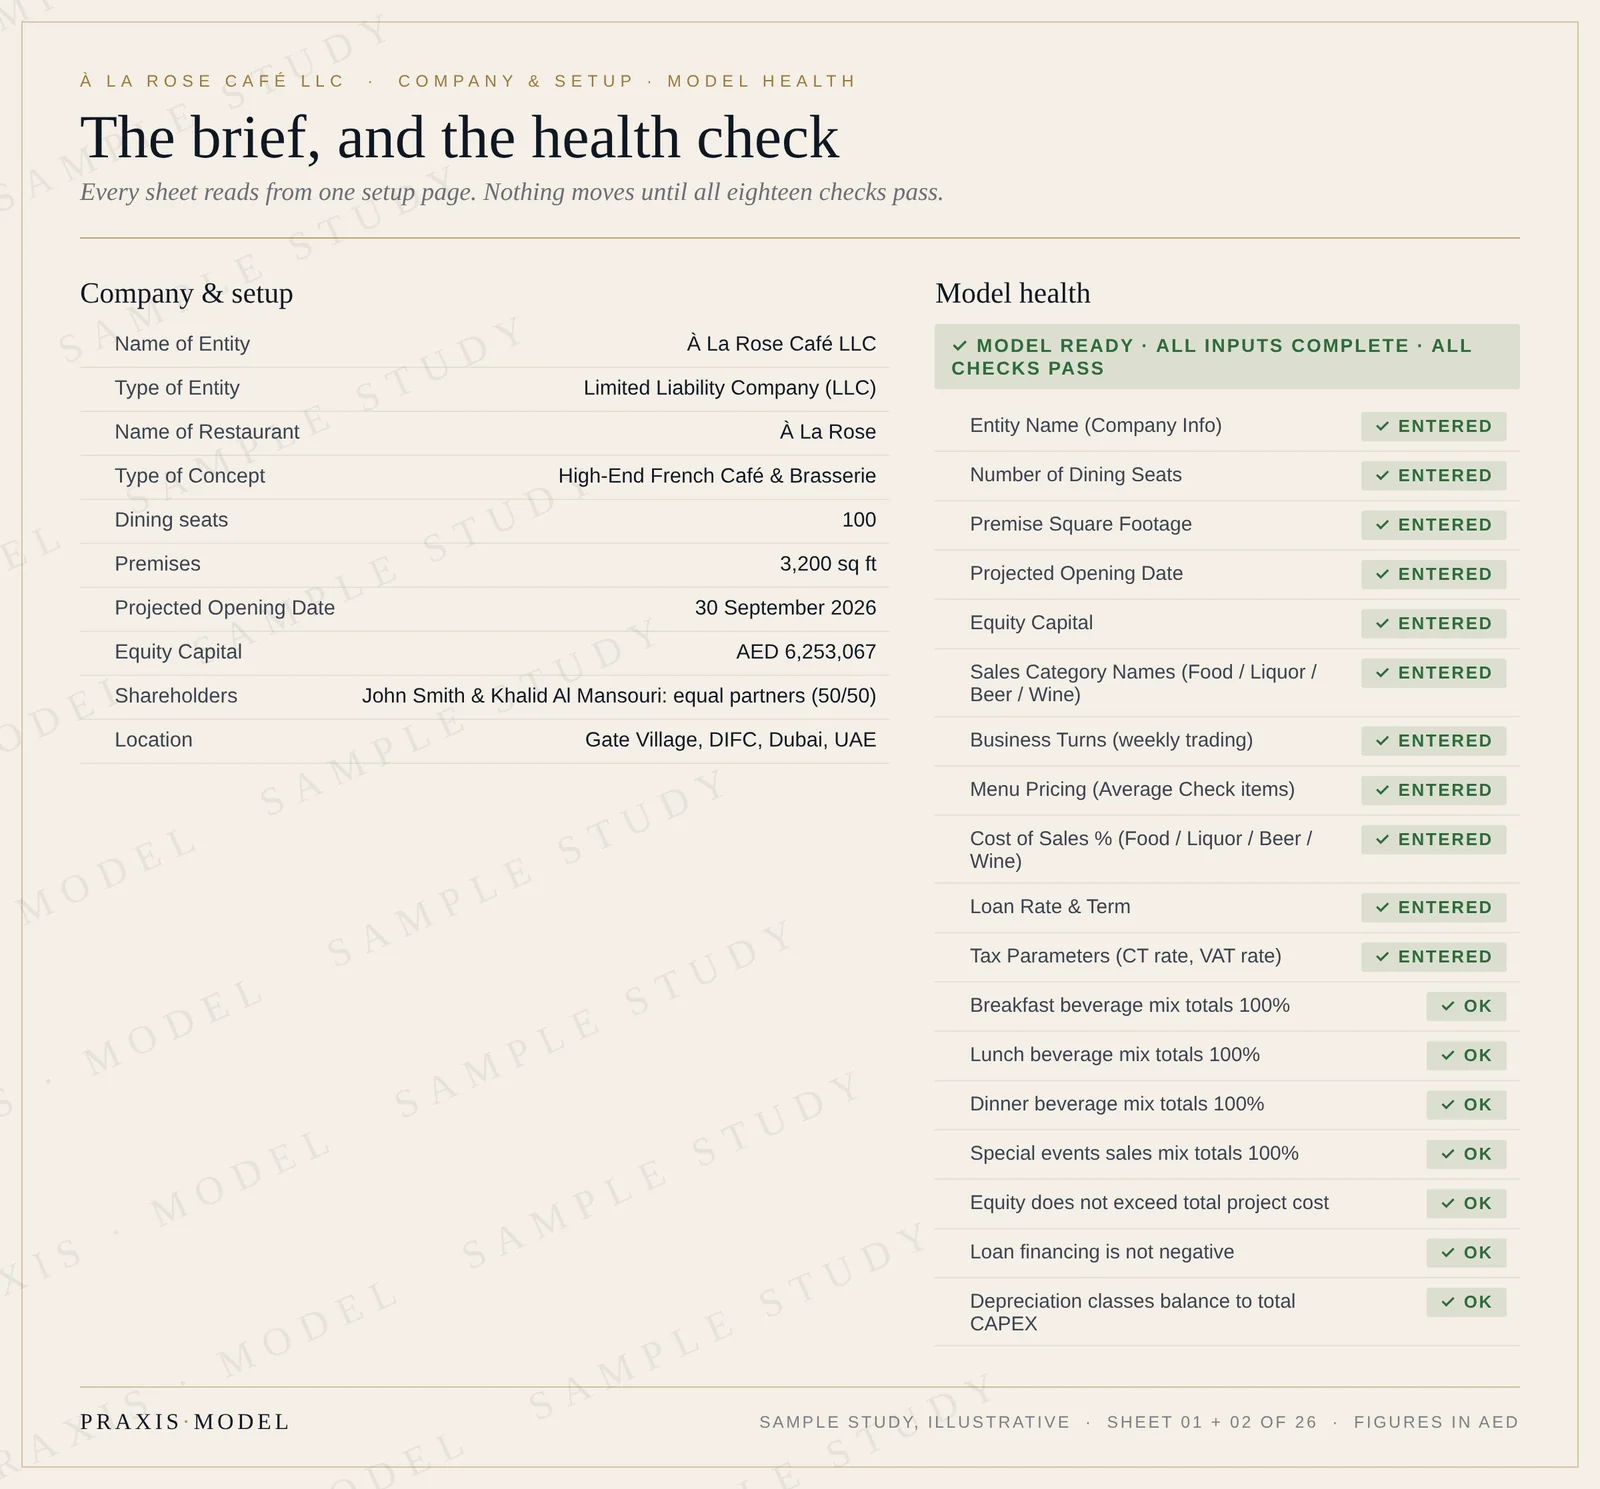
تبدأ الدراسة باستبيان، لا بجدول بيانات. يخبرنا العميل بالمفهوم والموقع وعدد المقاعد ومساحة الأرضية وتاريخ الافتتاح، ومن هم الشركاء، وكم يساهم كل منهم في رأس المال. تستقر هذه الإجابات في صفحة إعداد واحدة، وتقرأ منها كل الأوراق الأساسية. غيّر اسم الشركة هناك فتتغيّر معه عناوين الصفحات. وغيّر عدد المقاعد فتتحرك معه المبيعات والأرباح وهامش الأمان.
وبجوار صفحة الإعداد ورقة قلّما يراها العملاء في دراسات أخرى: فحص سلامة النموذج. يُجري ثمانية عشر اختباراً. أحد عشر منها تتأكد من وجود كل مدخل مطلوب، من أسعار القائمة إلى سعر فائدة القرض. وسبعة تتأكد من أن النموذج صادق مع نفسه: مزيج المشروبات في كل فترة وجبات يبلغ 100% بالضبط، ورأس المال لا يتجاوز تكلفة المشروع، والقرض لا يصبح سالباً أبداً، وفئات الإهلاك تتطابق مع الموازنة الرأسمالية. وما لم تنجح الاختبارات الثمانية عشر كلها، فالدراسة لم تكتمل، أياً كان ما تقوله صفحة الحكم.
الخطوة 2. كل رقم يعود إلى مصدر
الرقم بلا دليل رأيٌ لا أكثر. لذلك تحتفظ الدراسة، قبل أي توقع، بسجل للافتراضات: الأرقام الثمانية عشر التي تصنع النتيجة، وموضع كل منها في النموذج، وقيمته الحالية، والدليل الذي يسنده، وتاريخ التحقق منه. المقاعد من مخطط الجلوس المعتمد. تكلفة الطعام من تسعير الشيف لقائمته. الإيجار من وثيقة الشروط الرئيسية. سعر الفائدة من عرض البنك. ونسب الضرائب من القانون الذي يحددها.
وهذه الصفحة أيضاً هي حيث يبدأ المُقرض بطرح أسئلته، فنجعل الإجابة عنها سهلة. في دراسة العميل يذكر كل سطر العرض أو الخطاب أو المقارنة الفعلية باسمها. أما في النموذج المنشور فتظهر المصادر بصيغة عامة.
الخطوة 3. من أين يأتي المال، وإلى أين يذهب
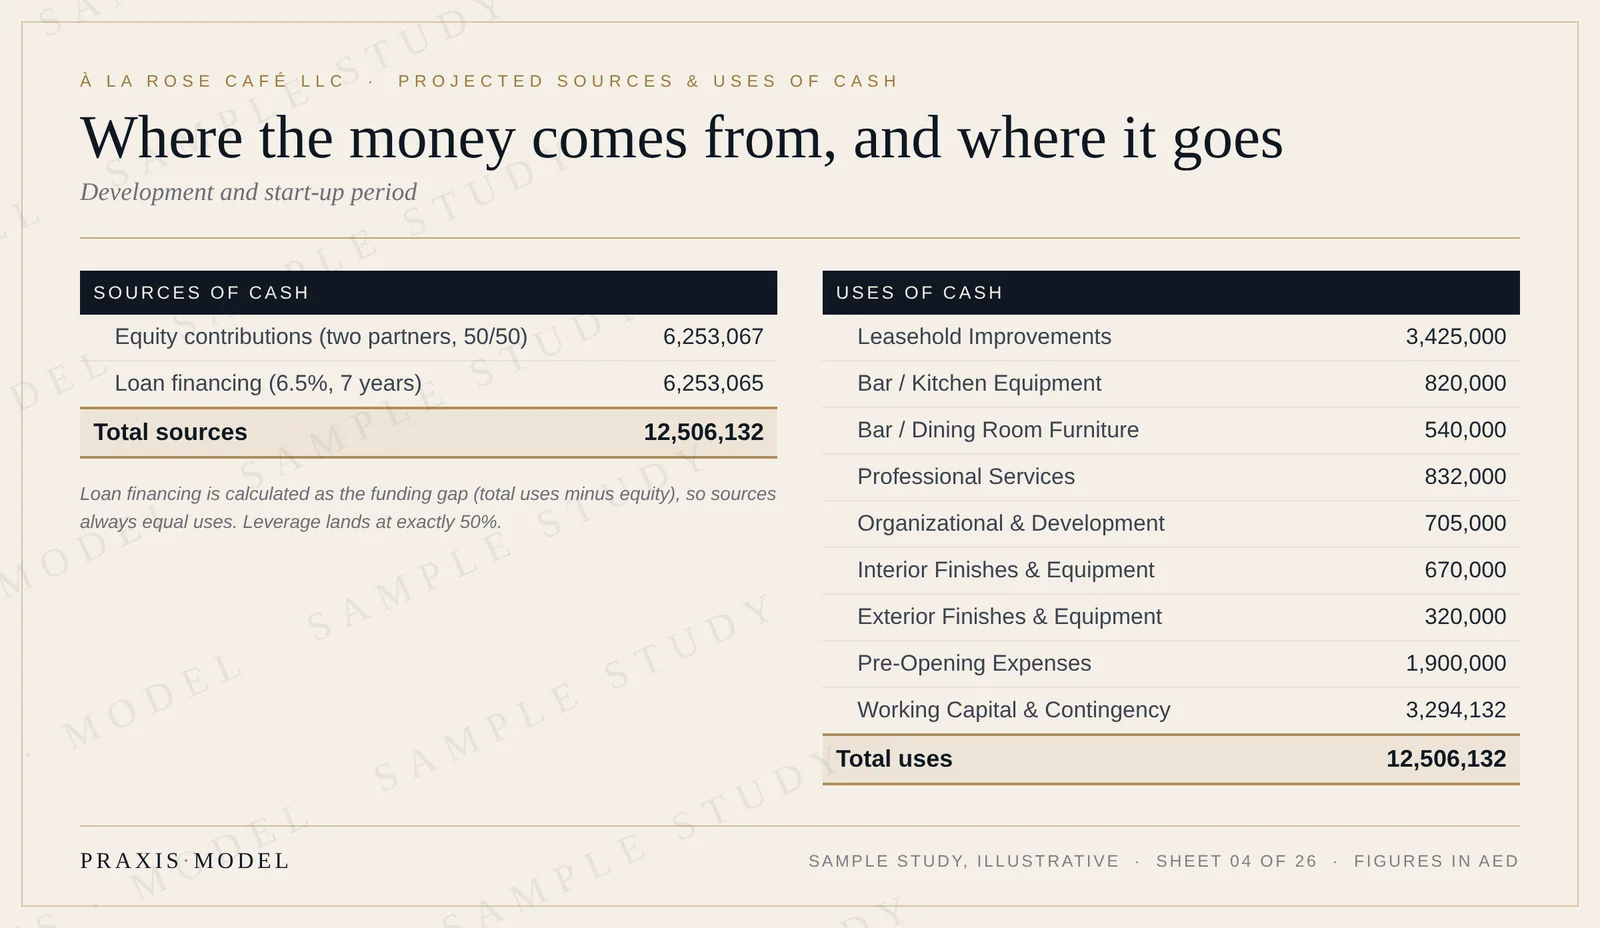
قبل التفاصيل، الإطار. صفحة المصادر والاستخدامات تجيب عن أول سؤال يطرحه أي مستثمر: كم، ومن مَن؟ يحتاج À La Rose إلى 12.51 مليون درهم. يضع الشريكان 6.25 مليون درهم من رأس المال، مناصفةً بينهما. ويحسب النموذج القرض على أنه الفجوة بين إجمالي الاستخدامات ورأس المال، فيتوازن الجانبان دائماً وتظهر نسبة الرفع المالي من النظرة الأولى: 50% تماماً هنا، بفائدة 6.5% على سبع سنوات.
الخطوة 4. الموازنة الرأسمالية بنداً بنداً
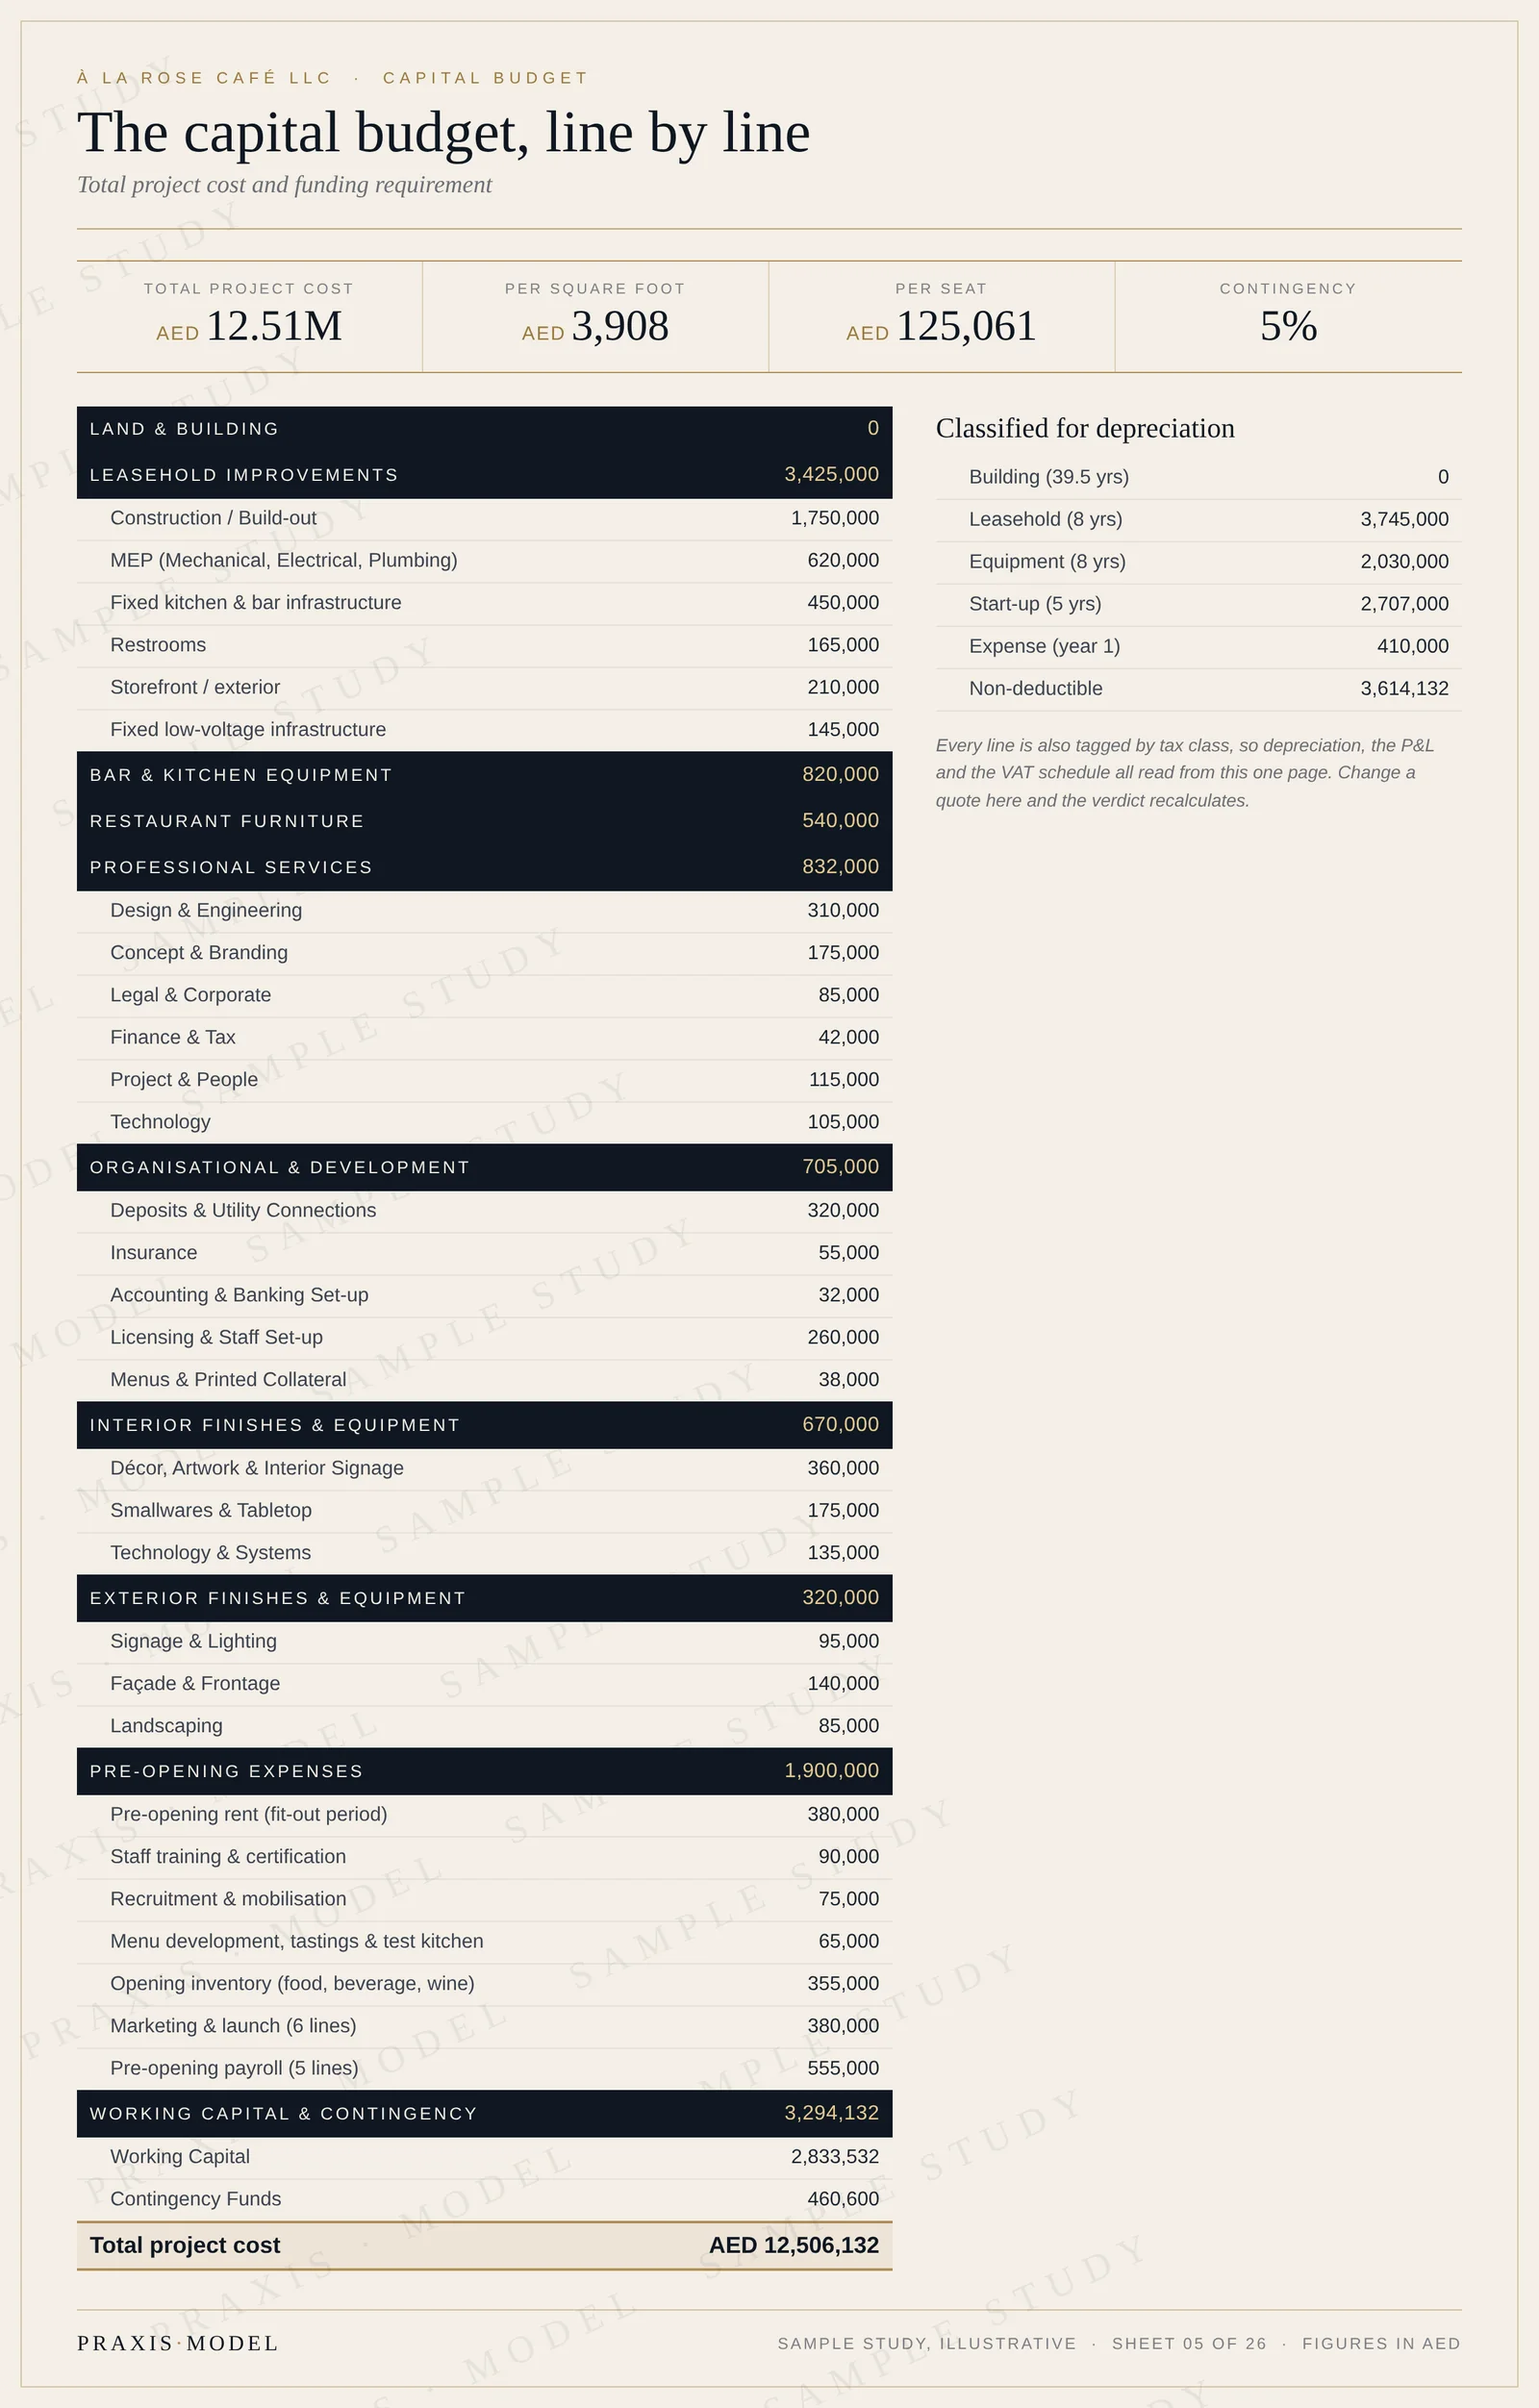
هنا تصبح أغلب الدراسات غامضة، ومن هنا تبدأ أغلب التجاوزات. تمتد الموازنة الرأسمالية في Praxis على عشرة أقسام: الأرض والمبنى (صفر هنا، لأن المقهى يستأجر وحدته)، وتحسينات العين المستأجرة، ومعدات المطبخ والبار، والأثاث، والخدمات المهنية، وتكاليف التأسيس والترخيص، والتشطيبات الداخلية، والتشطيبات الخارجية، ومصروفات ما قبل الافتتاح، ورأس المال العامل مع الاحتياطي.
ثلاث تفاصيل أهم مما تبدو:
- ما قبل الافتتاح قسم مستقل. الإيجار خلال فترة التجهيز، والتوظيف، والتدريب، ومخزون الافتتاح، وحملة الإطلاق، ورواتب فريق الافتتاح، تبلغ هنا 1.90 مليون درهم، منها موازنة إطلاق محصورة في 380,000 درهم. ينساها المؤسسون، ولا ينساها الملاك ولا الموردون.
- الاحتياطي ورأس المال العامل يُحسبان ولا يُخمَّنان. الاحتياطي 5% من الموازنة الرأسمالية قبل رأس المال العامل. ورأس المال العامل يعادل ثلاثة أشهر من التكاليف التشغيلية الثابتة، أي 2.83 مليون درهم. غيّر الرواتب فيعيد الاحتياطي ضبط حجمه بنفسه.
- لكل بند فئة ضريبية. أعمال العين المستأجرة، أو معدات، أو تكاليف تأسيس، أو مصروفات فورية، أو بنود غير قابلة للخصم. هذا التصنيف يغذّي الإهلاك وقائمة الأرباح والخسائر وجدول ضريبة القيمة المضافة، فلا تكون الموازنة الرأسمالية وثيقة منفصلة، بل جذر النموذج كله.
وترافقها ورقة ملاحظات النطاق، تحدد ما يشمله كل بند، حتى الكابلات خلف الشاشات. فحين يقدّم ثلاثة مقاولين عروضهم، يسعّرون النطاق نفسه. وتُعرض النتيجة بالطريقة التي يقارن بها المستثمرون المشاريع: 3,908 درهم للقدم المربعة، و125,061 درهماً للمقعد.
الخطوة 5. المبيعات، مهندَسة من قائمة الطعام
هذه الخطوة هي ما يفصل الدراسة عن العرض الترويجي. لا نتوقع مبيعات أي مطعم على أنها شريحة من سوق. عبارة «سوق الأغذية في دبي يساوي المليارات، ولا نحتاج إلا إلى جزء من واحد بالمئة منه» هي التفاؤل حين يرتدي ثوب التحليل. المبيعات تُبنى من الأسفل، بالطريقة التي يكسبها بها المطعم فعلاً.
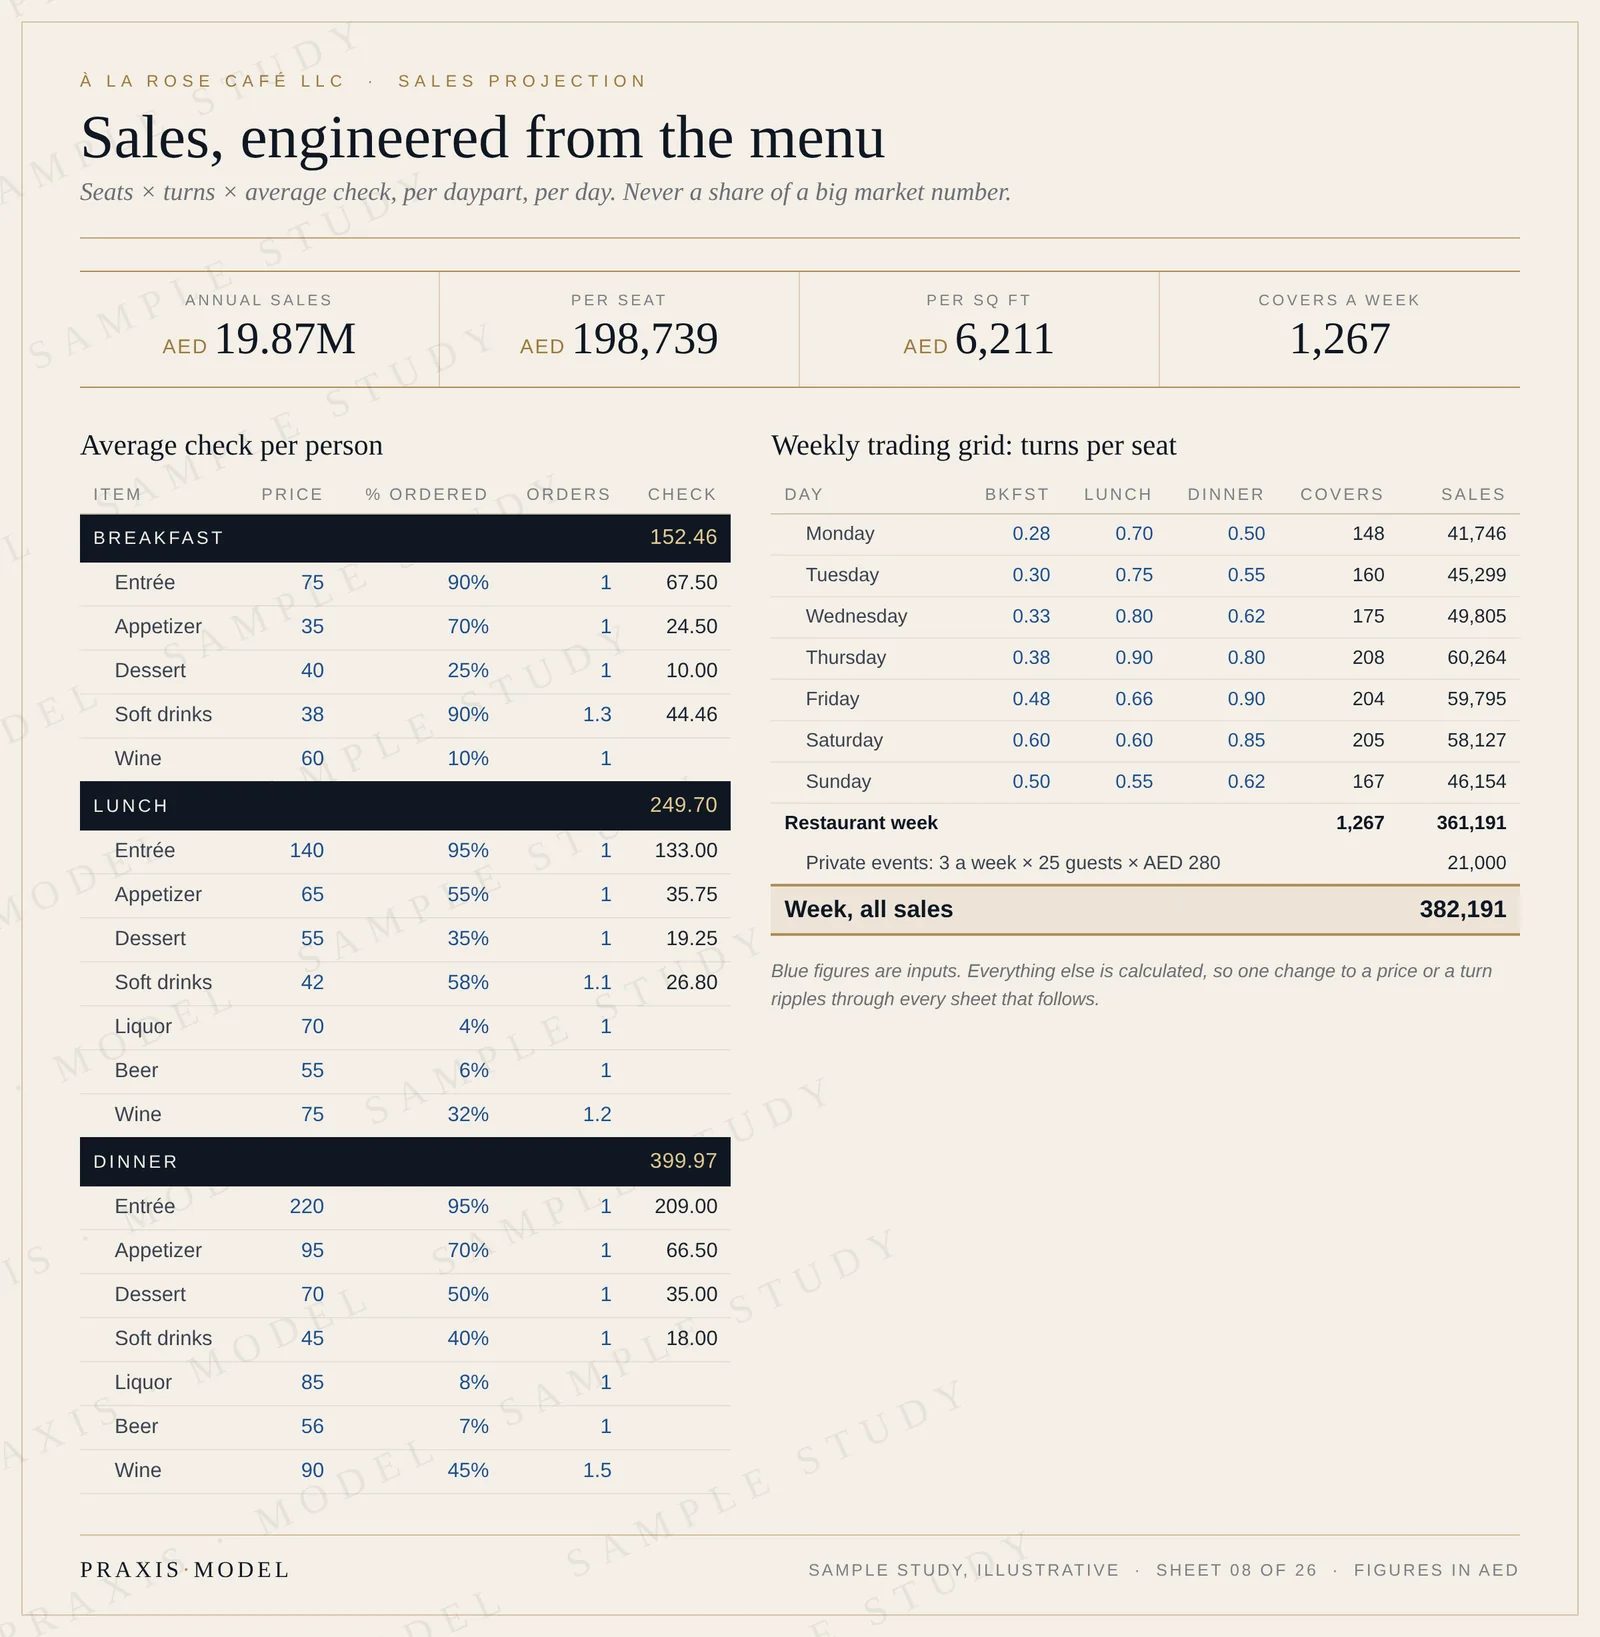
لكل فترة وجبات، يسعّر النموذج القائمة: متوسط سعر الطبق الرئيسي، والمقبّلات، والحلوى، والمشروب الغازي، وكأس النبيذ، ونسبة الضيوف الذين يطلبون كل صنف. ومن ذلك يخرج متوسّط الفاتورة للضيف. في À La Rose يبلغ 152 درهماً في الفطور، و250 درهماً في الغداء، و400 درهم في العشاء. وتُسعَّر المشروبات وفق ما تتقاضاه فعلاً أماكن الخمس نجوم في مركز دبي المالي العالمي بعد استبعاد رسوم الخدمة وضريبة القيمة المضافة: القهوة والمشروبات الغازية بين 38 و45 درهماً، والبيرة بين 55 و56 درهماً. ثم يحدد جدول التشغيل عدد مرات دوران كل مقعد، لكل وجبة، في كل يوم من أيام الأسبوع. فطور الاثنين يملأ 28% من القاعة، وعشاء الخميس 80%. وللمناسبات الخاصة سطرها المستقل: ثلاث مناسبات أسبوعياً، 25 ضيفاً لكل منها، بـ280 درهماً للفرد.
اضرب ذلك كله يخرج لك أسبوع فيه 1,267 ضيفاً في المطعم و75 ضيفاً في المناسبات، ومبيعات بقيمة 382,191 درهماً. وفي السنة 19.87 مليون درهم، أي 198,739 درهماً للمقعد و6,211 درهماً للقدم المربعة. عندها فقط نرفع النظر إلى السوق ونسأل: هل الجواب معقول؟ هنا، 192 ضيفاً يومياً من حيّ يتجاوز عدد من فيه خلال أيام العمل 40,000 شخص، إضافة إلى حركة المساء من السكان المقيمين، حصة صغيرة من الناس الذين هم على مسافة مشي. وإن احتاج الرقم المبني من الأسفل إلى حصة بطولية من السوق، فالدراسة تقول ذلك صراحة.
الخطوة 6. محرّك التكاليف، من المبادئ الأولى
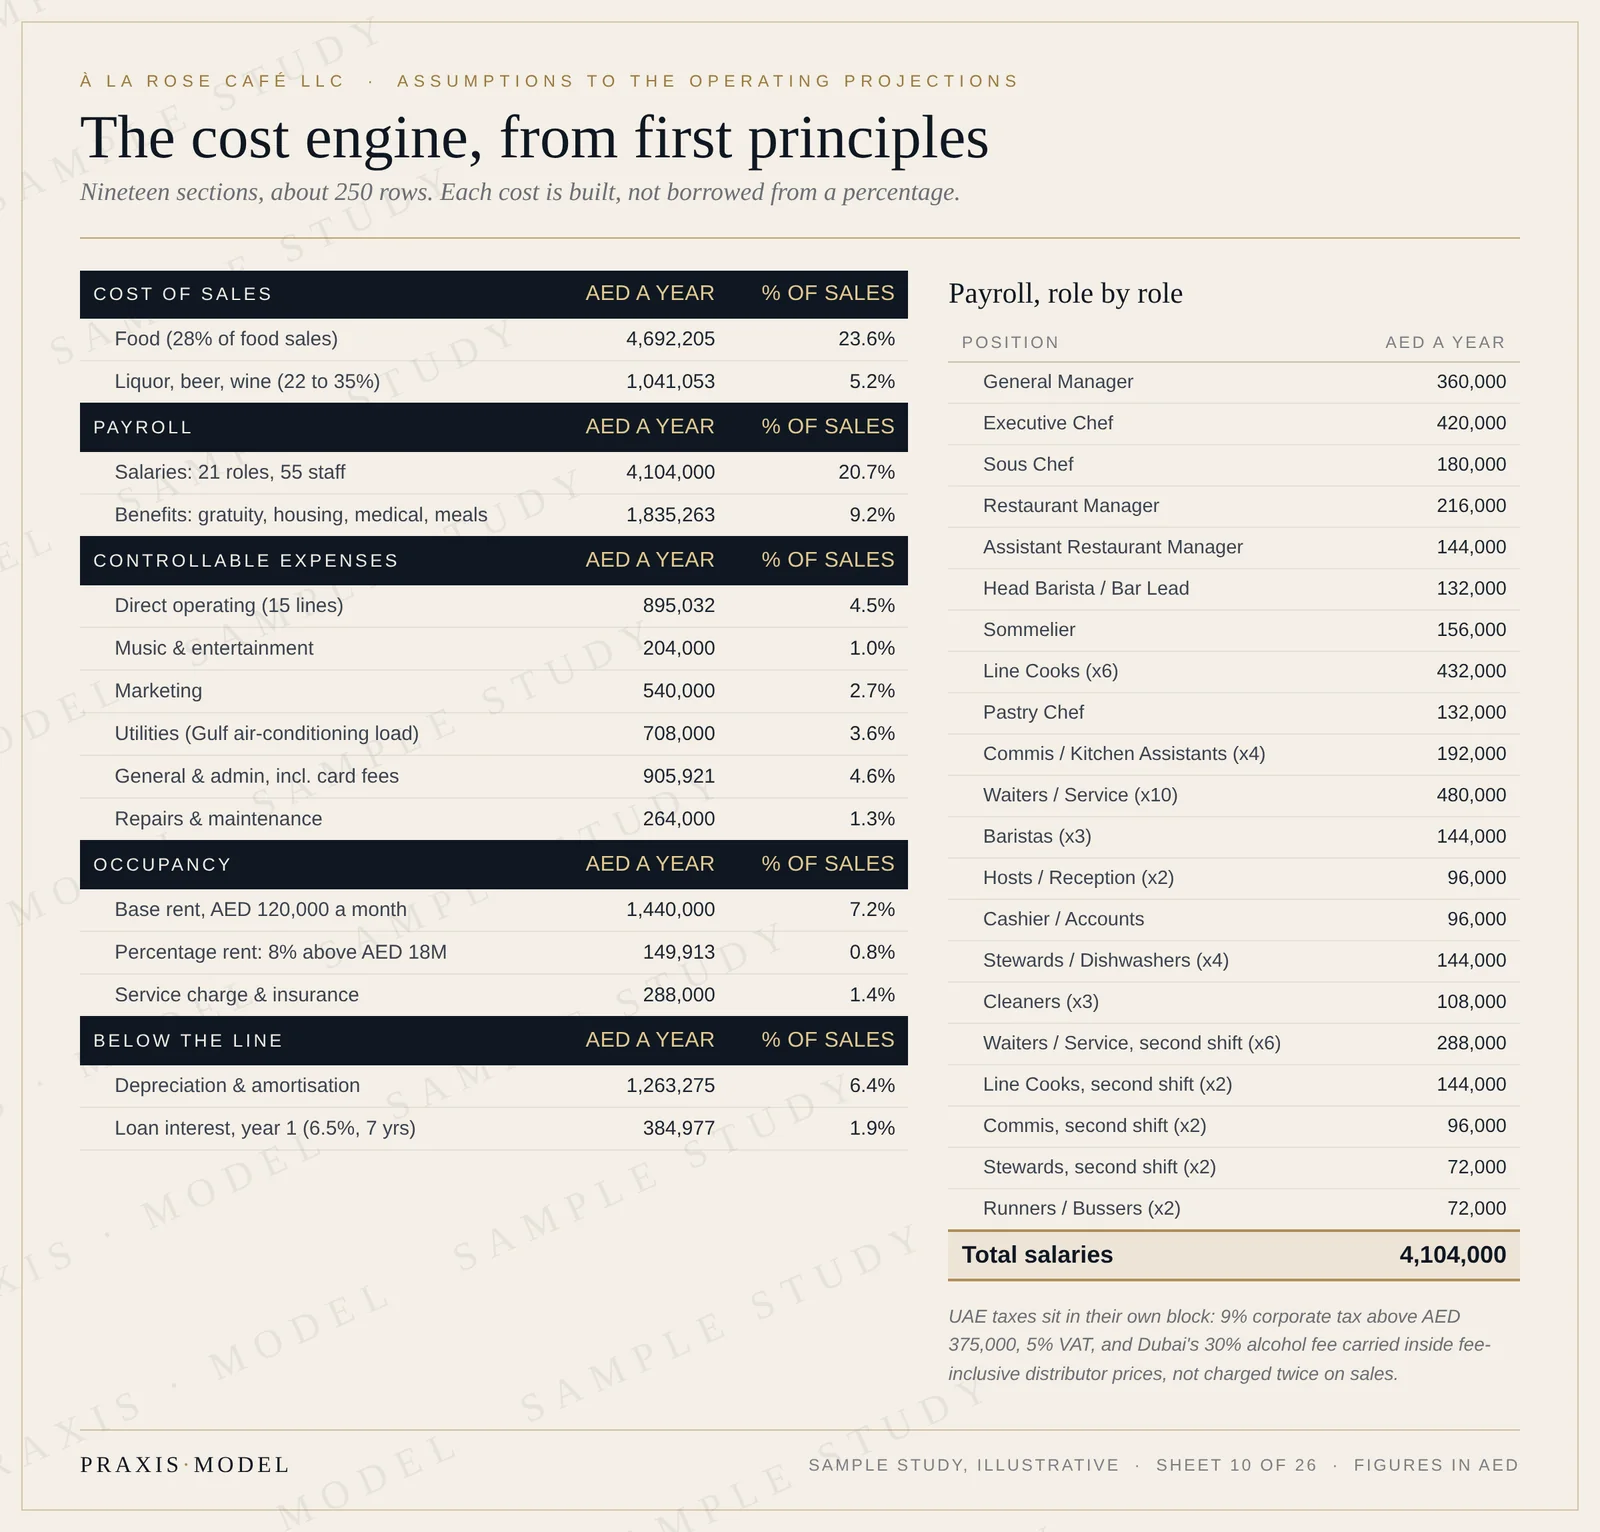
التكاليف أطول ورقة في الدراسة: تسعة عشر قسماً ونحو 250 صفاً. كل تكلفة تُبنى ولا تُستعار من نسبة متداولة في القطاع، لأن النسب تُخفي القرارات التي تصنع نجاح المطعم في الخليج أو تُسقطه.
- تكلفة المبيعات حسب الفئة: الطعام عند 28% من مبيعات الطعام وفق تسعير الشيف، ولكل فئة مشروبات نسبتها الخاصة.
- الرواتب، وظيفةً وظيفة: 21 وظيفة و55 موظفاً، من المدير العام إلى فريق وردية ثانية لقاعة تعمل من الثامنة صباحاً حتى الحادية عشرة ليلاً، بـ4.10 مليون درهم سنوياً. ثم الطبقة الخليجية التي تغفلها النماذج المستوردة: مكافأة نهاية الخدمة، وسكن الموظفين، والتأمين الطبي الإلزامي، ووجبات الموظفين. أما التأشيرات وتصاريح العمل فمكانها موازنة التأسيس. تضيف المزايا 1.84 مليون درهم، أي ما يقارب نصف الرواتب فوقها.
- الإشغال، مع قراءة العقد بنداً بنداً: إيجار أساسي قدره 120,000 درهم شهرياً، ورسوم الخدمات، والتأمين، والإيجار النسبي الذي أعدنا التفاوض عليه.
- كل ما يخرج من الحساب البنكي: خمسة عشر بنداً من التكاليف التشغيلية المباشرة، والموسيقى، والتسويق، والمرافق محسوبة على حِمل التكييف في الخليج، ورسوم البطاقات على 85% من المبيعات، والصيانة، وجدول القرض شهراً بشهر على مدى 84 شهراً.
لكل سوق قواعده الضريبية والعمالية، ويحملها النموذج في قسم مخصص. في الإمارات: ضريبة الشركات 9% على الأرباح فوق 375,000 درهم، وضريبة القيمة المضافة 5%، وفي دبي رسوم بلدية بنسبة 30% على المشروبات الكحولية. هذه الرسوم تُفرض على الموزّعين المرخّصين وتنتقل في أسعارهم، لذلك يحملها النموذج داخل تكلفة المشروبات من عروض أسعار شاملة للرسوم؛ واحتسابها مرة أخرى على المبيعات يعني عدّها مرتين. وفي السعودية يعمل النموذج نفسه بضريبة قيمة مضافة 15% مع الزكاة، وكل دراسة سعودية تسعّر السعودة بنداً بنداً. وتعمل البحرين وعُمان وقطر كلٌّ منها بنسختها الخاصة من النموذج، بنظامها الضريبي وعملتها وتكاليف عمالتها. النموذج المبني لبلد خليجي واحد يكون مخطئاً في البلد المجاور، دون أن يلحظ أحد.
الخطوة 7. كل تكلفة تُختبر مقابل النطاق الخليجي
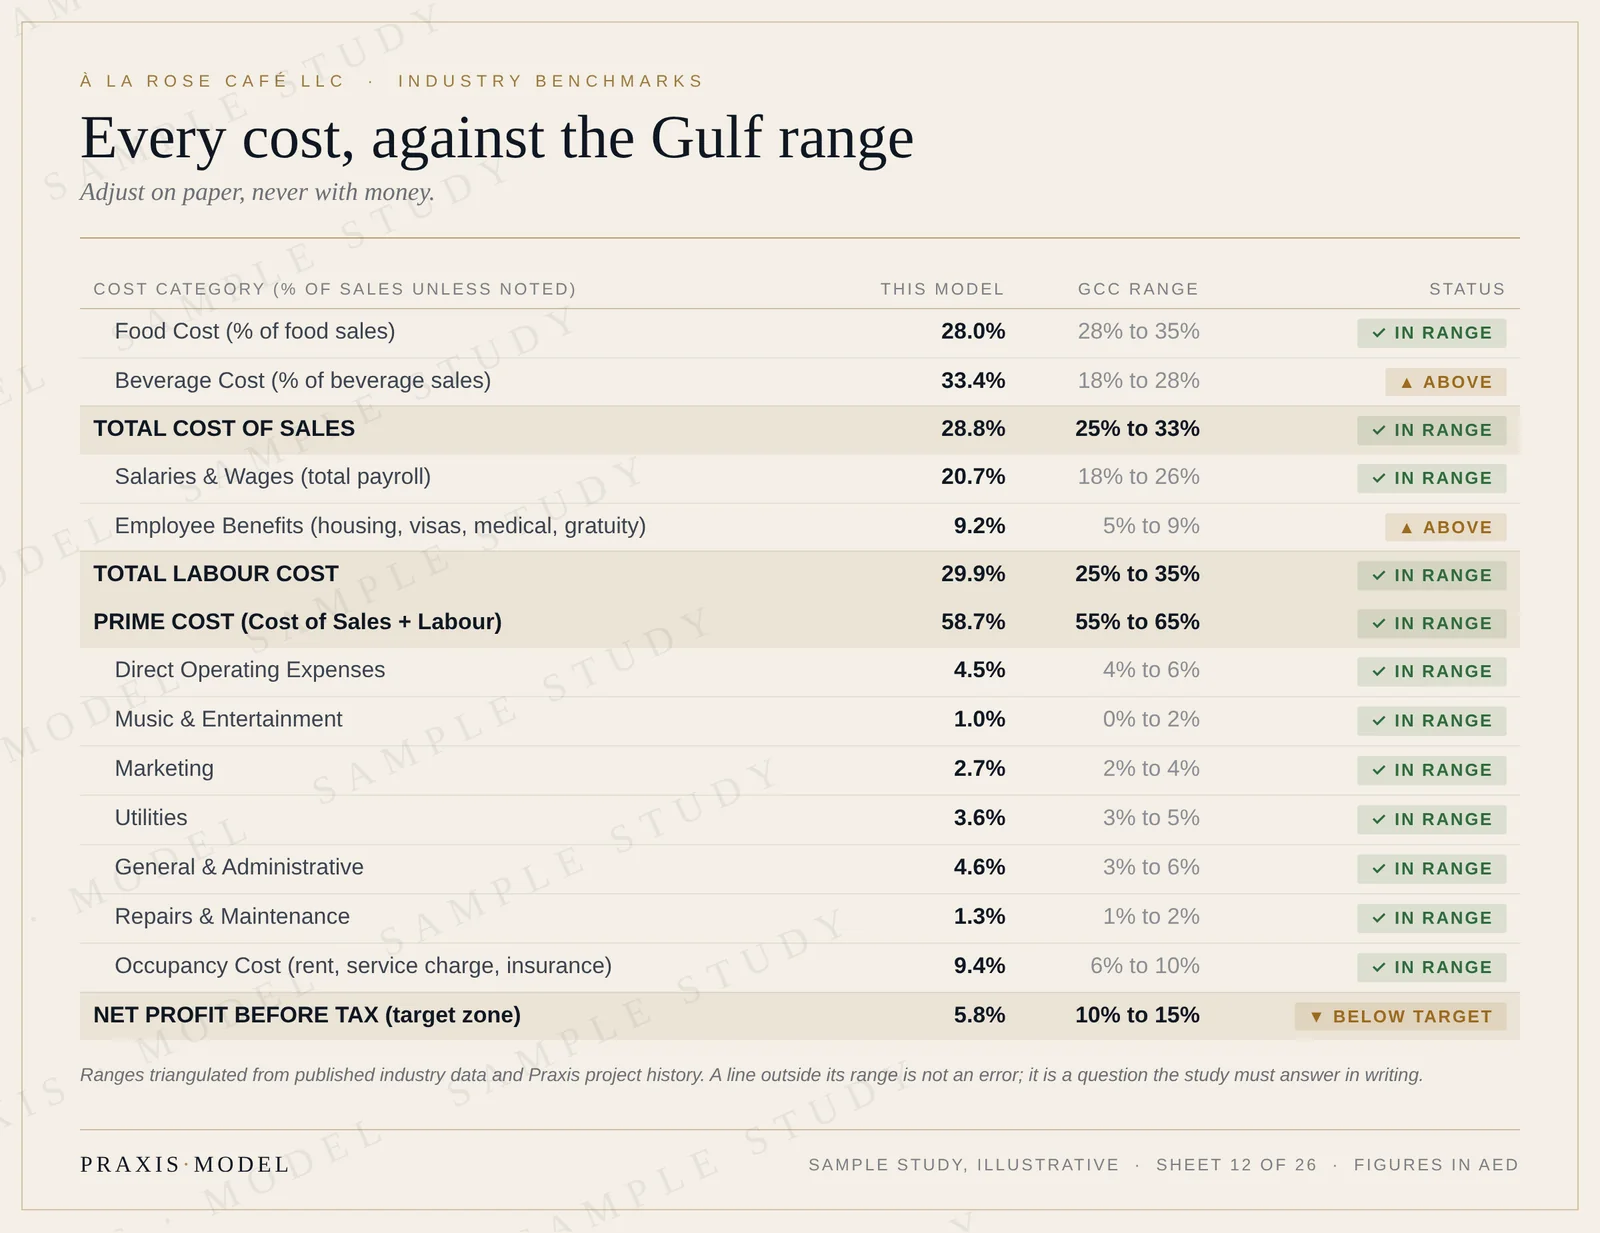
قد يكون النموذج متسقاً داخلياً ويبقى مخطئاً. لذلك، قبل الإعلان عن أي ربح، يوضع كل بند من بنود التكلفة أمام النطاق الذي تعمل ضمنه فعلاً مطاعم الخدمة الكاملة في الخليج. تكلفة الطعام بين 28 و35%. التكلفة الأولية، أي تكلفة المبيعات مضافاً إليها العمالة، بين 55 و65%. الإشغال بين 6 و10%. صافي الربح قبل الضريبة بين 10 و15%.
البند الذي يخرج عن نطاقه ليس خطأً. إنه سؤال على الدراسة أن تجيب عنه كتابةً. يُظهر À La Rose ثلاثة بنود خارج النطاق. تكلفة مشروباته فوق النطاق، عند 33.4%، لأن قائمته يقودها النبيذ، والأسعار التي يدفعها تشمل أصلاً رسوم الكحول. ومزايا موظفيه فوق النطاق، عند 9.2% من المبيعات، لأن فريقاً خليجياً من 55 شخصاً يحمل السكن والتأمين الطبي ومكافأة نهاية الخدمة على كل فرد. أما الربح قبل الضريبة، عند 5.8%، فيقع دون النطاق المستهدف بين 10 و15%. وهذا البند الثالث هو الأهم: يقول إن المقهى يعمل، لكن بهامش أمان رقيق، والدراسة التي تُخفي هامشاً رقيقاً لا تستحق أتعابها. وتأتي كل إجابة في «الأطروحة»، التي نفتحها في الجزء الثاني.
ما يرسله العميل، وما يحدث بعد ذلك
كل ما سبق يبدأ من الاستبيان. يصف العميل المفهوم، واتجاه القائمة ومستويات الأسعار، والموقع أو قائمة المواقع المرشحة، وعدد المقاعد والمساحة، والميزانية وطريقة تمويلها. وحيث يغيب رقم، نبحث عنه أو نشير إليه. تبدأ أيام العمل السبعة حين يكتمل الاستبيان، ويرى العميل بالضبط ما افتُرض ولماذا، سطراً سطراً، قبل أن يقرأ توقعاً واحداً.
ويأخذ الجزء الثاني هذه المدخلات إلى نهايتها: الأرباح والخسائر بعد كل ضريبة، وخمس سنوات بتكاليف ترتفع تدريجياً، ونقطة التعادل بعدد الضيوف يومياً، وما يحدث حين تنخفض المبيعات 15% و30%، والصورة الصادقة للسنة الأولى، وضريبة القيمة المضافة بوصفها تدفقاً نقدياً، والتعليل المكتوب، ثم الحكم. تابع إلى الجزء الثاني: من الربح إلى الحكم.
أسئلة شائعة
كم يستغرق إعداد دراسة جدوى مطعم؟
في Praxis Model تستغرق دراسة «البُرهان» أيام العمل السبعة من اكتمال الاستبيان، وتستغرق دراسة «الحُكم» ثلاثة أيام عمل للصيغ الصغيرة مثل عربات الطعام والأكشاك والمطابخ السحابية. أما المدد المعلنة لدى غيرنا في الخليج فتتراوح بين ثلاثة وثمانية أسابيع.
ما المعلومات التي أحتاجها لإعداد دراسة جدوى مطعم؟
المفهوم واتجاه القائمة، ومستويات الأسعار المقصودة، والموقع أو قائمة المواقع المرشحة، وعدد المقاعد ومساحة الأرضية، وتاريخ الافتتاح المستهدف، والميزانية الإجمالية وطريقة تمويلها. شروط الإيجار وعروض الموردين مفيدة لكنها غير مطلوبة في البداية، والأرقام الناقصة نبحث عنها أو نشير إليها.
هل ينبغي أن تُبنى توقعات مبيعات المطعم على حجم السوق؟
لا. التوقع الموثوق يُبنى من الأسفل: عدد المقاعد، مضروباً في عدد مرات دوران كل مقعد في كل فترة وجبات، مضروباً في متوسّط فاتورة مهندَس من أسعار القائمة وأنماط الطلب. أما حجم السوق فيُستخدم بعد ذلك فقط، للتأكد من أن النتيجة لا تتطلب إلا حصة معقولة من الطلب القريب.
ماذا تشمل الموازنة الرأسمالية للمطعم؟
أعمال العين المستأجرة، ومعدات المطبخ والبار، والأثاث، والأتعاب المهنية، والترخيص والتأسيس، والتشطيبات الداخلية والخارجية، وتكاليف ما قبل الافتتاح مثل الإيجار خلال التجهيز والتوظيف والتدريب ومخزون الافتتاح وتسويق الإطلاق، إضافة إلى الاحتياطي ورأس المال العامل. وفي نموذج الدراسة يبلغ مجموعها 12.51 مليون درهم لمطعم من 100 مقعد.
هل يمكنني أن أرى دراسة جدوى مطعم كاملة قبل أن أشتريها؟
نعم. نموذج الدراسة الكامل لمطعم À La Rose متاح على praxismodel.io/sample-study، وكتالوج النسخة الاستثمارية على praxismodel.io/sample-catalogue. وكلاهما مبني على النموذج نفسه الذي يعرضه هذا الدليل.
وفّر شريكا À La Rose نحو 240,000 درهم سنوياً قبل أن يوقّعا أي شيء. لم يجدها أحد بالحدس. كانت قابعة في السطر 124 من ورقة التكاليف، تنتظر من يبني النموذج بالترتيب الصحيح.